美团月付能取现吗?揭秘背后风险
美团月付本质上是一款面向线上消费的信用支付工具,其核心功能是在下单时直接抵扣现金,相当于一种场景化的短期融资方案。产品设计之初就明确了消费端的使用边界——从外卖到本地生活服务的各类商户交易,资金流向始...
美团月付真的能被刷吗?
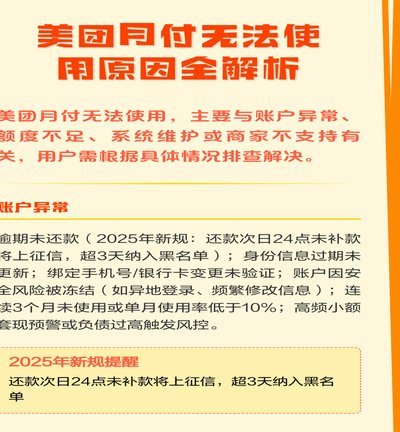
美团月付,作为一个新兴的消费习惯引导工具,其是否存在“刷”的可能性成为了近期讨论的热点。从技术层面分析,理论上存在绕过系统验证、伪造支付信息的可能性,但目前的美团月付安全性设计并非完全无解,而是层层防...
美团月付能提现吗
美团月付的核心逻辑,与其说是支付工具,不如说是信用消费的延伸。它本质上为用户构建了一个先消费、后结算的循环,这与传统意义上的预存资金或直接支付截然不同。因此,直接将“月付的钱”视作可以提现的余额是错误...
美团月付取现到账要多久
美团月付的取现机制本质上是将信用额度转化为即时可用资金,其到账速度与传统信用卡取现存在显著差异。平台通过与多家银行建立直连通道,实现资金流转的自动化处理。当用户发起取现操作后,系统会立即触发银行端的清...
美团月付如何套现?小心信用风险
美团月付机制的本质是信用流转和消费分期支付的工具,其价值锚定始终在真实的商业场景与后续还款能力之上。试图将这种账务周期的金融信用额度强行转化为现金,本质上是在进行一次高风险的金融套利行为。从专业的财务...
美团月付骗局揭秘
美团月付套现骗局的核心逻辑在于利用平台信用体系的漏洞,通过技术手段将虚拟信用额度转化为现实资金。部分不法分子通过伪造交易流水或篡改消费记录,将月付额度拆解为多笔小额支付,再通过第三方支付通道完成资金转...
美团月付取现:消费预支还是小额贷款?
美团月付的资金提前取现,其金融性质并非一个简单的“是”或“否”能回答的问题。从机制上看,它本质上是一种消费预支和信用周转的行为,而非一次标准的、有明确合同约束的小额贷款发放流程。平台实际上是在利用用户...
美团月付取现:正规背后的金融风险
从本质逻辑来看,任何通过商业平台提供的“月付取现”服务,其行为定性已超越单纯的日常消费行为,而进入了消费信贷的范畴。我们必须首先厘清美团作为流量和支付基础设施的角色,与实际的资金借贷提供者之间的主体边...
美团月付能套现吗?
美团月付“套现”的探讨,本质上指向了一种利用平台机制,快速获取现金流的方式,而这种方式本身,并非违反规则,但需要深入理解其潜在风险和运营逻辑。美团月付,作为其核心的流量变现机制,实质上是将用户消费的月...
美团月付套现手续费问题
近年来,随着移动支付的普及,各类信用消费产品层出不穷,美团月付便是其中之一。这种基于消费场景设计的产品,为用户提供了便捷的分期付款选择,同时也引发了关于手续费收取方式和套现行为的讨论。 从用户角度出发...