花呗套现手续费多少?带你了解隐藏的费用构成与风险
### 花呗套现手续费的真相与风险
很多人以为套现花呗就是简单地从花呗中提取现金,无需手续费,但实际上,这一行为涉及复杂的费用结构和潜在风险。手续费并非统一标准,而是因平台、银行和操作方式的不同而差异显著。常见的手续费包括银行通道费、提现手续费以及可能的额外服务费。例如,部分第三方平台在操作花呗套现时会收取1%-3%的手续费,具体金额取决于资金规模和合作银行的费率。此外,银行对第三方提现服务的通道费也可能进一步压缩用户的实际收益。因此,用户在操作前必须明确手续费的具体构成,避免因信息不对称而陷入被动。
手续费的计算方式并非一成不变,它往往与资金规模、提现频率和银行合作方挂钩。小额提现通常手续费较高,甚至接近1.5%-2%,而大额提现可能通过银行直连渠道,手续费较低但风险也相应增加。值得注意的是,部分平台会以“免手续费”为诱饵吸引用户,但实际操作中可能通过其他方式收取费用,例如账户余额占用费或隐藏的账户管理费。用户需要仔细核对合同条款,避免被表面优惠迷惑。此外,银行对频繁大额提现的行为具有敏感性,一旦被发现,可能导致账户被冻结或花呗功能受限,这反而间接增加了套现成本。
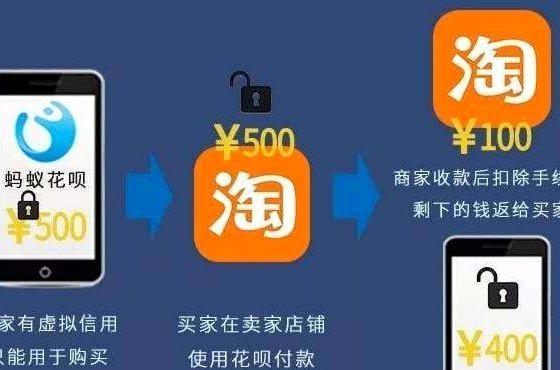
套现行为的高风险性往往被忽视,但其后果可能远超手续费本身。银行对花呗套现持严厉打击态度,因为这属于变相规避信用额度限制和利息成本的行为。一旦被系统检测到异常操作,账户可能被强制冻结,甚至影响个人征信记录。部分用户为了规避检测,选择拆分多笔小额提现,但这反而容易触发风控机制,导致账户被封。更严重的是,长期依赖套现可能导致财务结构恶化,一旦资金链断裂,用户将面临更大的还款压力。因此,手续费只是表象,真正的成本在于可能失去信用工具的使用权。
对于资金周转需求,用户应当优先考虑合法渠道而非冒险套现。银行提供的短期贷款产品(如信用贷或现金分期)虽然利率较高,但手续费透明且风险可控。此外,部分银行与支付宝合作推出“花呗分期”功能,手续费远低于第三方套现平台,且不会触发风控问题。合理使用银行信用工具不仅能避免手续费的不确定性,还能建立良好的信用记录,为未来的融资提供便利。如果用户确实需要紧急资金,可以优先考虑抵押贷款或亲友借款,而非通过高风险的套现操作。
最后,套现手续费的背后是整个金融系统的风险平衡机制。银行通过手续费和风控措施确保资金安全,而用户则需要在手续费和账户安全之间权衡。避免套现并非绝对,但必须建立在充分了解手续费结构和风险的基础上。建议用户在操作前咨询银行客服,获取官方费率和合规建议,并通过小额试算验证实际收益。只有在手续费低于预期收益且风险可控的情况下,套现才可能是一种理性选择,否则,它更像一种得不偿失的赌博行为。
相关文章
携程拿去花 现金怎么用
“携程拿去花 现金”这个现象,其核心本质并非单纯的消费行为,而是一种对携程生态系统价值的深度探索与尝试。最初的“拿去花”活动,其设计目的在于激发起用户在携程平台上的消费意愿,实际上是对携程自身生态体系...
美团生活费的套现艺术
美团生活费的套现逻辑本质上是用户权益价值的再分配。平台通过积分、优惠券、会员权益等形态沉淀用户资金,形成可量化资产池。当用户将这些权益转化为实际消费时,系统会通过算法模型计算对应的实际价值,例如100...
套现成本拆解:多少个点
套现行为本质上是资金流动性转换的隐性操作,其核心矛盾在于时间价值与成本损耗的博弈。以信用卡分期为例,表面利率可能仅6%年化,但实际需承担银行资金成本、风控溢价及手续费三重叠加。当资金周转周期缩短至30...
便荔卡提现额度详解
# 便荔卡提现额度解析:信用与策略的博弈 便荔卡作为一种常见的信用支付工具,其提现额度问题一直是持卡人关注的焦点。许多人对额度的计算方式、提升路径以及使用限制感到困惑。实际上,便荔卡的提现额度并非一...
揭秘花呗秒套平台:真相与安全防范指南
### 花呗秒套平台:一场数字借壳的幻术与现实 花呗,这个诞生于阿里巴巴生态体系的信用工具,其本质是消费金融的轻量化表达。而所谓“秒套平台”,本质上是利用系统漏洞进行信用套现的灰色操作。这类平台的运...
诚e赊额度怎么套出原来不简单
诚e赊额度,近年来在个人消费金融领域悄然兴起,其便捷性吸引了不少人,并衍生出“套出来原来这么简单”的说法。事实上,这种说法并非完全准确,更像是一种对利器不了解造成的误解。诚e赊额度并非简单的“借钱”,...