白条出库退款机制解析
白条出库的运作机制本质上是将信用支付与库存流转解耦,这种模式在供应链管理中构建了独特的风险传导路径。当商品完成出库但账款尚未结算时,实际库存所有权仍保留在平台方,这种法律关系的模糊性直接决定了退款处理的复杂程度。若消费者发起退款,平台需同步协调供应商、物流方和资金方,涉及三方权益的重新分配,这种多主体协同的复杂性使得退款流程必然存在时间差。
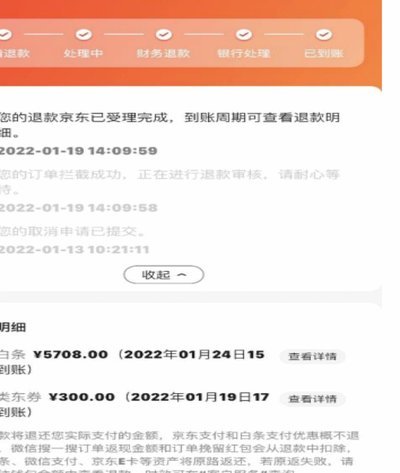
从财务风控视角观察,白条出库的账期设计往往与商家的信用评级深度绑定。高信用商家可能享有更长的账期容忍度,而低信用主体则面临更严格的退款限制。这种分级机制实质上构建了动态风险控制模型,但同时也埋下了潜在矛盾——当退款需求超出平台预设的信用阈值时,系统可能触发强制库存冻结或资金追偿机制,这种刚性约束反而可能加剧供应链的流动性风险。
技术架构层面,白条出库系统的退款处理依赖于实时数据同步能力。若平台采用分布式账本技术,退款指令可在毫秒级完成多节点验证,但传统中心化系统往往需要经历订单核验、库存锁定、资金划拨等多重步骤。这种技术差异直接映射到用户体验层面,形成"秒级退款"与"分钟级退款"的体验落差,暴露出当前供应链数字化程度的不均衡。
消费者权益保护与商业效率的平衡是白条出库模式面临的终极考验。平台若过度强化退款保障,可能倒逼商家降低信用门槛,侵蚀整体供应链的稳定性;反之若严格限制退款权限,则可能引发消费者信任危机。这种悖论推动着行业向智能合约方向演进,通过算法模型动态评估退款风险,实现商业利益与用户权益的动态平衡。
相关文章
白条资金怎么取出?分期、贷款、第三方平台全解析
随着互联网金融的迅猛发展,阿里巴巴旗下的“白条”产品已经成为许多人便捷消费的选择。然而,部分用户可能会遇到这样的情况:在使用白条进行消费后,出于种种原因需要提前将消费金额取出或者提前还款。那么,如何将...
花呗套现:助人陷阱还是风险?
近年来,共享经济模式盛行,其中不乏利用花呗套现的行为,而帮助他人通过花呗进行套现活动背后隐藏的风险不容小觑。首先,从个人信用角度分析,帮助他人套现意味着自己会参与其中,容易产生资金链断裂的风险。一旦帮...
微信分付:重塑价值交换的新生态
微信分付取现app,其兴起并非偶然,而是微信生态长期积累下的一场流量与金融逻辑的深度融合。它并非单纯的“打赏”工具的进化,而是在移动支付巨头的强大支持下,对传统现金流转、小微商业模式以及个人价值交换的...
花呗套现给他人,隐藏风险不容忽视
随着移动支付的普及,花呗作为一种便捷的信用消费工具,在日常生活中占据了重要位置。然而,一些用户为了获取现金或是帮助他人周转资金,可能会尝试通过各种方式将花呗额度套现出来使用,但这其中隐藏的风险不容忽视...
微信分付的钱能直接取现吗?附最新指南
微信分付是腾讯公司推出的一款信用支付产品,允许用户根据个人信用记录享受免息分期的信用额度服务。与信用卡不同的是,微信分付不提供现金提取的功能。这意味着用户无法直接通过微信分付申请提现或进行取现操作。...
白条:信用流动中的风险与变革
在商业实践中,“白条”往往成为企业资金链的隐秘支点。这种非正式的债务凭证在供应链金融中扮演着特殊角色,既可能成为缓解短期现金流压力的应急工具,也可能演变为系统性风险的导火索。当核心企业通过白条向上下游...