绑卡领钱app:别上当!
“绑卡领现金”APP,表面上似乎提供了一种便捷的资金获取方式,却隐藏着极高的风险。这类APP的核心运作模式依赖于用户提供银行卡信息,通过技术手段将资金划转到用户账户。理论上,平台会通过收取一定比例的佣金来盈利,但实际上,许多APP并非正规金融机构,而是存在着洗钱、欺诈等非法活动的潜在可能性。用户提供的银行卡信息一旦被非法利用,不仅会造成自身资金损失,还会对银行系统造成冲击,甚至可能引发更大范围的金融犯罪。更值得警惕的是,这些APP往往缺乏监管,安全措施薄弱,容易被黑客攻击,用户信息泄露的风险极高。简单地认为“自己不会用,也不会被骗”是一种危险的侥幸心理,这种模式本身就存在巨大的安全隐患,用户如果轻信这些APP,很容易成为犯罪分子的牺牲品。
APP的风险远不止个人信息泄露和资金被盗。更深层次的问题在于,这些APP的运作方式本身就与金融监管体系相悖。正规的金融机构需要严格的合规审查,对资金来源、交易行为进行全程跟踪,以防止洗钱等违法犯罪行为。而“绑卡领现金”APP为了追求快速盈利,往往不具备这些合规保障,导致资金流向难以追踪,增加了洗钱、诈骗等犯罪活动的风险。更进一步,如果大量的用户在使用这些APP进行非法资金转移,将会严重扰乱金融市场秩序,对金融体系的稳定造成威胁。因此,从监管的角度来看,“绑卡领现金”APP的存在本身就是对金融安全和稳定的一大挑战,需要得到坚决遏制。
要理解这类APP的风险,需要深入分析其背后的技术和运营模式。许多APP采用“间接支付”的方式,即用户提供卡信息后,APP会将资金路由复杂网络传递到最终收款方。由于缺乏透明度和可追溯性,资金的流向难以判断,也难以追回损失。此外,这些APP通常使用未经认证的第三方支付渠道,这些渠道的安全性往往无法保证,容易发生资金失联、资金被盗等问题。更令人担忧的是,一些APP会利用用户的个人信息进行身份盗用,进行非法交易,甚至欺诈用户购买虚假商品。这种模式的运作,本质上是在利用用户的信任和疏忽,进行非法活动。
对于用户而言,选择“绑卡领现金”APP存在着巨大的风险,应该保持高度警惕。首先,要明确的是,这类APP提供的收益往往远高于正常渠道,这本身就是一个警醒信号。其次,切勿轻易提供银行卡信息,特别是涉及到陌生APP时。即便APP声称具有安全保障,也应保持怀疑态度,仔细审查其资质和信誉。最重要的是,不要轻信APP的承诺,不要盲目相信其提供的收益,要保持理性,对任何高收益的投资都应保持警惕。 此外,如果发现APP存在可疑活动,应及时向银行或相关监管部门举报,共同维护金融安全。
最后,需要强调的是,金融安全的维护需要全社会的共同努力。监管部门需要加强对这类APP的监管力度,严厉打击洗钱、诈骗等违法犯罪活动。金融机构需要提高风险意识,加强对金融科技产品的监管,避免这类APP的非法活动对金融体系造成损害。用户也需要提高自身的风险意识,增强防范能力,共同构建一个安全、健康的金融环境。只有这样,我们才能有效遏制“绑卡领现金”APP带来的风险,保障金融市场的稳定和用户的利益。
相关文章
白条2960提现能?
在探讨“白条省钱卡2960额度能提现吗”这一问题时,我们需要从产品功能、用户协议以及实际操作层面进行深入分析。 首先,明确京东白条省钱卡的功能定位。该产品本质上是京东推出的一款信用支付工具,主要用于...
鹿优选先享卡 额度提额攻略
### 鹿优选先享卡额度提升:深度解析与实战策略 #### 使用场景与信用记录的权重鹿优选先享卡的额度提升并非单纯依赖申请次数,而是与持卡人的实际使用场景密切相关。银行系统会通过大数据分析持卡人的消...
会员付费为何瞬间遭拒
所谓“会员秒拒”,从来都不是单纯的支付流程卡顿,它折射出的是付费产品极度脆弱的“信任链”的瞬间断裂。当用户投入了真实的经济成本,却未能即时获得预期的价值回报,这种感知上的落差会迅速升华为对底层服务承诺...
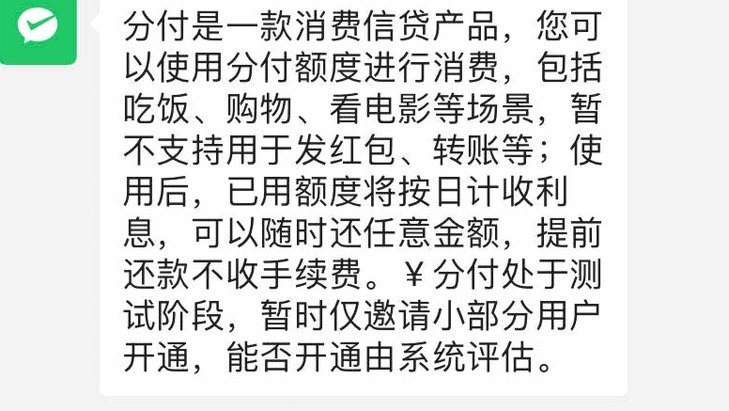
微信分付对平台扣款有影响吗?
微信分付作为一款便捷高效的支付解决方案,在现代商业环境中发挥着越来越重要的作用。它通过二维码、呼叫接单等方式,实现了小额交易的快速结算,极大地降低了传统收付现金的成本,同时提高了资金流转的效率。这一功...
套现成本拆解:多少个点
套现行为本质上是资金流动性转换的隐性操作,其核心矛盾在于时间价值与成本损耗的博弈。以信用卡分期为例,表面利率可能仅6%年化,但实际需承担银行资金成本、风控溢价及手续费三重叠加。当资金周转周期缩短至30...
抖音虚拟额度如何变现
“抖音额度怎么套现”这个话题,在很多用户的心中都带着一丝复杂和矛盾。它并非简单的交易行为,而涉及到平台规则、风险控制、以及用户行为习惯的深度关联。首先,理解“抖音额度”的本质至关重要。抖音的虚拟额度并...