拍拍借钱花值得信赖吗?金融科技的合规真相
任何讨论线上借贷平台是否正规的本质,都不是简单地在“是”与“否”之间做二元对立的判断。它是一个复杂的金融科技生态系统,混杂着消费需求的巨大刚性、商业模式的创新活力,以及国家监管体系追赶进度的多重张力。初看之下,这类平台以便捷的流程和及时的资金周转能力吸引大量用户,这种“即时满足感”很容易让人产生信任的错觉。然而,深入审视其底层逻辑,平台提供的绝非单纯的“钱”,而是一种通过数据模型构建的信贷流水线。消费者必须明白,平台的“正规性”不能仅停留在其具备的品牌背书或注册流程上,更关键的是要审视其金融产品的底层合规性、风险定价模型的透明度,以及能否通过司法程序进行有效的维权保护。缺乏对这些内生机制的了解,任何的信任都只是基于表象的盲从。
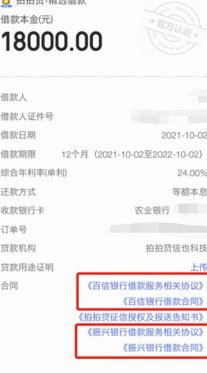
追溯从法律角度审视其合规性,所有的合法金融服务都必须锚定在完善的监管框架之内。在国内,这类消费信贷服务的合法运营,要求平台必须拥有严谨的牌照资质,并严格遵循央行和银保监会的各项指导意见。如果一个平台频繁通过修改规则、扩大放贷范围来规避现有监管,那么其正规性就存在巨大的系统性风险。投资者和借贷者需要警惕的,是那些将信贷行为模糊化、嫁接到非金融生活服务入口的模式。真正的正规机构,其放款行为和风控模型必须是可审计、可追溯的。当平台缺乏实体金融机构的硬核背书,而仅仅依赖于庞大的流量入口进行用户导流时,其信贷行为的边界和合规性就非常模糊,此时的风险敞口远大于其所提供的便利。
更核心的风险考量点,在于其实际的财务成本与用户偿债能力的匹配。金融产品本身是中性概念,真正的问题出在产品结构设计上。专业用户必须跳脱出“能借到钱”的表象,去看清其利息、服务费、还款周期等构成的总成本。许多平台通过设置看似零散、但累计起来极高的“服务费”或“管理费”,使得实际的年化总成本(APR)远超预期。当借贷行为缺乏清晰的信用记录前置调查,而是过度依赖用户的社交关系或消费数据进行建模时,平台的话语权和信息不对称性就会达到顶峰。这使得借贷关系在本质上呈现出强烈的非对称性,用户的困境往往是结构性的,而非单纯的资金周转问题。
最终,评价一个借贷平台是否正规,所有的焦点都必须收束到借贷人自身的风险管理能力上。专业的内容输出不应停留于评判平台的优劣,而应该教会用户如何成为一个具备金融批判思维的消费者。在考虑任何资金借贷行为前,必须建立一个系统性的“四维校验模型”:一是审查其牌照的真实性和时效性;二是核对所有潜在的费用结构,计算总利息成本;三是进行多方咨询,获取来自非平台方的专业评估;四是确保借贷的用途必须是用户自身稳定的现金流能够长期支撑的刚需。如果一个平台的借贷流程过快、告知内容过于简洁、承诺回报过于诱人,那么最合理的应对态度,就是保持最大的审慎警惕,将所有资金操作的决策权牢牢掌握在自己手中。
相关文章
分期乐服务投诉指南:去哪儿找电话和解决问题?
关于分期乐的投诉,首先需要明确的是,在进行任何形式的消费行为时,保护消费者权益是商家和服务提供方的重要职责。如果用户对分期乐的产品或服务有不满之处并 在搜索“分期乐去哪儿投诉电话”时,可能没有直接...
白条套现手续费那些事儿
白条套现手续费的计算逻辑与市场差异 白条套现涉及的手续费通常由基础费率和附加成本两部分构成。基础费率多以交易金额的百分比形式呈现,但不同渠道的定价策略存在显著差异。例如,部分平台通过线上支付接口接入...
美团月付提现风险解析
美团月付是一种灵活的支付方式,用户可以先享受服务后付款,并根据实际需求调整支付额度。然而,部分用户可能会考虑利用这种方式来套取现金或其他利益。本文将从法律合规性和实际操作性两个方面探讨“美团月付额度套...
携程“拿去花”如何提前支取
携程的“拿去花”活动,本质上是一种先消费后付款的旅游金融服务,旨在降低用户预订旅游产品时的资金压力。它允许用户预订机票、酒店、度假套餐等产品,无需一次性支付全额费用,而是在旅行结束后的一段时间内,通过...
分期乐购物额度400多怎么套
随着互联网金融的普及,越来越多的年轻人选择使用分期乐这样的平台来进行购物或借贷。对于拥有较低额度账户的人来说,如何合理有效地利用这400多元的额度就显得尤为重要了。首先,在理解自己的消费能力和还款能力...
套现成本拆解:多少个点
套现行为本质上是资金流动性转换的隐性操作,其核心矛盾在于时间价值与成本损耗的博弈。以信用卡分期为例,表面利率可能仅6%年化,但实际需承担银行资金成本、风控溢价及手续费三重叠加。当资金周转周期缩短至30...