频繁网贷会毁掉你的信用吗?
网贷行业的兴起为人们提供了便捷的融资渠道,但也引发了关于借款人信用状况的关注。频繁使用网贷服务是否会对个人信用产生负面影响?这一问题需要从多个维度进行分析。 首先,网贷平台通常会与第三方征信机构合作,...
移动支付新纪元:高效到账
## 支付技术革新:从现金时代迈向数字支付新时代 数字支付的浪潮正在重塑我们的生活方式。十年前,人们还需要携带钱包才能完成日常消费;而今天,一部手机就能搞定所有支付场景。这种改变不仅仅是工具的进步,更...
扫微信分付给商家:构建消费者与商户间的信任新契约
“扫微信分付给商家”,这个看似简单的支付动作,实则构建了一个庞大且精密的商业生态,远超单纯的交易行为范畴。它代表的不仅仅是便捷的支付体验,更体现了微信支付在消费者金融领域的深度渗透以及对商家经营模式的...
携程拿去花:分期支付轻松游
携程的“拿去花”服务,与其说是简单的支付方式,不如理解为一种灵活的消费分期计划,将旅游产品或服务的费用摊平成若干期,用户无需一次性支付全额,而是根据约定时间,分批支付利息和本金。它并非像支付宝、微信支...
安逸花临时额度提不出?这几个原因要了解
临时额度提现失败的深层逻辑与应对策略 安逸花临时额度3000无法提现的核心矛盾,本质上是系统风控机制与用户操作行为的博弈。平台在发放临时额度时已预设了多重验证条件,例如账户活跃度、历史还款记录、身份信...
便利卡包如何玩出价值?
便荔卡包并非单纯的数字凭证,而是连接用户与核心资源的通道。要理解其变现路径,首先得剥离掉表面的福利属性,看到背后的流量入口价值。它本质是一个低成本的获客载体,关键在于如何将沉睡的用户激活,转化为实际消...
花呗付款,商家真的收到现钱吗
花呗这类先享后付的电子支付工具,其核心逻辑决定了商家无法直接接收到物理意义上的“现钱”。从资金流的本质上看,这笔款项的流转并非货币的物理转移,而是一次信用额度背书下的债务凭证兑现。当用户使用花呗完成支...
便荔卡包3万额度套现几折 取现
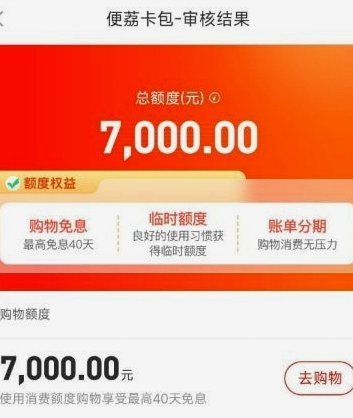
探讨“便荔卡包3万额度套现几折 取现”这一流程,不能简单地将其视为一次单纯的资金兑换行为。它本质上揭示了预付费卡或信用额度结构在缺乏标准消费链路时的价值流转路径。首先需要厘清:所有的金融产品,无论以何...
拿去花无法用?原因全解析
近年来,消费金融产品日益丰富,拿去花作为其中的一员,在用户中受到了广泛关注。然而,遇到无法使用的情况也是不可避免的。导致拿去花不能正常使用的原因多种多样,从技术层面到用户的操作习惯,都有可能成为影响因...
白条出库退款机制解析
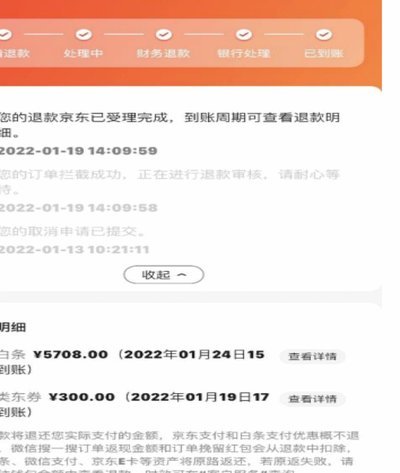
白条出库的运作机制本质上是将信用支付与库存流转解耦,这种模式在供应链管理中构建了独特的风险传导路径。当商品完成出库但账款尚未结算时,实际库存所有权仍保留在平台方,这种法律关系的模糊性直接决定了退款处理...