微信分付套现怎么用?平台还款有风险
微信分付本质上是基于消费场景的信用额度,其核心逻辑是限制非消费类用途。所谓“套出来”,实质上是通过人为制造的消费假象,将原本锁定的信用额度转化为可流动的现金。这一过程并非简单的资金转移,而是涉及支付链路的重构。用户通过向第三方支付特定金额或为他人代付账单,从而绕过腾讯设定的消费闭环,将信用额度变相换取银行卡余额。这种操作游走在金融合规的边缘,其核心驱动力在于用户对流动性溢价的追求,但也埋下了极高的资金合规风险。
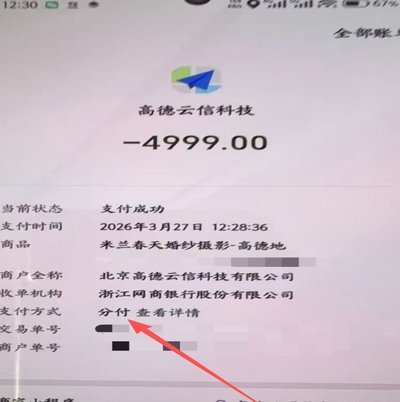
在资金“套出”后的使用环节,资金的流转轨迹变得复杂且碎片化。由于分付额度无法直接提现,资金往往在特定的中转环节中完成结算。所谓的“怎么用”,其实是指如何通过支付货款、充值话费或代付消费等特定动作,将信用额度转化为实实在在的现金流。这个环节的效率取决于中转代理人的响应速度,但也因为环节增多,使得资金链路的透明度大幅降低。使用者在享受资金转换便利的同时,必须面对由于信息不对称带来的资金滞留风险,这种操作的实质是极度依赖于一个非标准化的支付中介。
谈及“平台还款”,这是整个资金闭环中最具风险的环节。用户在通过此类手段获取资金后,面临的不仅是微信分付原有的还款周期,还涉及与中转平台之间的资金对冲。许多所谓的“平台还款”模式,实质上是利用其他信贷额度或预存资金来覆盖分付的账单。这种“拆东墙补西墙”的财务逻辑,极大地放大了债务的杠杆效应。如果中转平台出现资金缺口或结算延迟,用户不仅面临分付逾期的信用危机,还可能陷入与第三方平台之间难以厘清的纠纷中,导致原本用于流动性的资金瞬间变成无法脱身的债务黑洞。
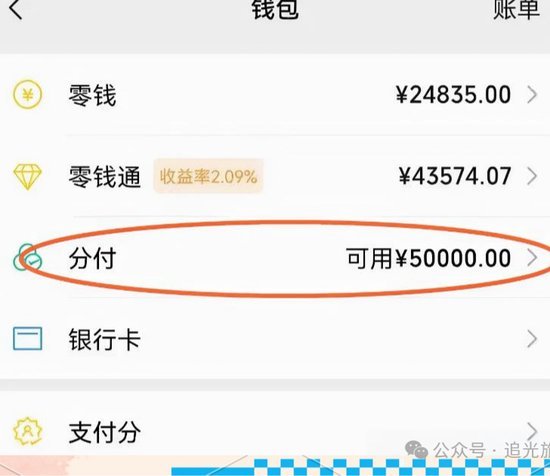
深层审视这种操作,本质上是在进行一种高成本的财务套利,其隐形成本远超肉眼可见的手续费。每一次额度转换与还款周转,都在不断侵蚀个人的征信健康度和资金安全边界。中转平台的存在,使得资金流向脱离了监管视线,这种信息不对称性为金融诈骗提供了天然的温床。很多用户误以为找到了便捷的流动性方案,却未察觉到自己正处于一个极不稳定的信用杠杆之中。一旦支付链路中的某个节点发生违约,其后果往往是无法挽回的财务损失,不仅透支了信用额度,更可能导致长期的个人财务信誉崩塌。
相关文章
使用携程拿去花取现会影响征信吗?
携程拿去花取现的征信关联性需要从金融产品设计逻辑与征信系统运行规则两个维度解析。该平台作为携程系消费金融产品,其核心功能是为用户提供短期资金周转方案。当用户选择通过"拿去花"进行现金提取时,实质上是触...
轻松搞定分期乐提现步骤
分期乐是一款针对年轻群体的信用消费平台,近年来在年轻人中十分流行。但有时用户可能会遇到需要将账户内的资金提现的情况。接下来,我将详细解析分期乐提现的具体步骤,帮助您顺利完成这一过程。 首先,确保您的...
花呗怎么套现及风险警示
花呗作为一种便捷的线上支付工具,深受广大消费者的喜爱。然而,部分用户可能会出于各种原因寻求将花呗额度转换为现金的方法。这一现象背后的原因复杂多样,包括紧急资金需求、消费习惯改变等。值得注意的是,官方渠...
得物评价换现金能提现吗?真相揭秘
最近,“得物评价得现金”这一话题在网络上引起了广泛关注。许多人好奇,通过参与平台评价活动能否真的兑换成现金并提现?答案并非那么简单。 首先,需要明确的是“得物”这一应用主要面向潮流消费者和品牌商家...
白条还款记录查询方法详解
想要查询白条平台的还款记录,首先需要登录个人的京东金融账户,进入“我的账户”页面,点击“白条”选项,这里会显示用户的白条余额和已使用额度。接着,点击“还款”按钮,系统会自动展示近期的还款记录。此外,还...
抖音“天虹卡”:陷阱还是机遇?
涉及“天虹卡套现抖音月付”的讨论,其本质已经超越了单纯的消费行为,进入了一个复杂的金融和灰色地带的交集。从金融结构的角度审视,所谓“套现”行为本身就指绕过正常支付流程,将数字资产或应得款项变现为现金,...