深圳白条:创新与监管的博弈
深圳的消费金融生态正在经历一场隐秘的重构,白条套现行为成为观察这座城市金融活力的特殊切口。作为粤港澳大湾区的核心引擎,深圳的科技企业与个体商户构成庞大消费网络,白条的便捷性催生出独特的套现链条。部分商户通过pos机拆分交易、虚构消费场景等方式,将信用额度转化为流动资金。这种行为在科技园、南山区等创新聚集区尤为普遍,反映出高净值人群对现金流的迫切需求。值得注意的是,深圳的金融监管科技正在以超前姿态介入,通过OCR识别与AI风控模型,精准捕捉异常交易模式。
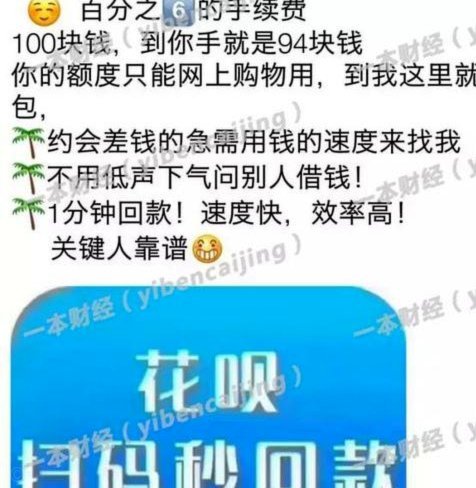
套现行为的本质是信用资源的跨场景流动,深圳的特殊性在于其金融创新与监管博弈的双重属性。当白条的授信额度突破传统消费边界,演变为某种准货币工具时,监管层开始关注其对地方金融体系的潜在冲击。深圳前海自贸区的试点政策显示,监管部门正尝试建立套现行为的分级预警机制,通过大数据分析识别高频套现账户,同时探索将套现资金纳入地方征信体系的可行性。这种监管思路既保持了金融创新的弹性,又为套现行为设定了清晰的边界。
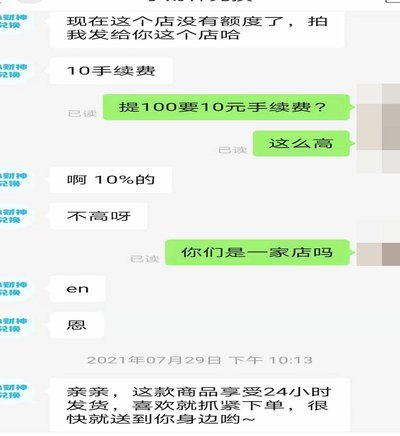
技术手段的迭代正在重塑套现生态的底层逻辑。深圳的金融科技企业开发出基于区块链的交易溯源系统,将白条套现行为纳入可追踪的数字凭证网络。这种技术不仅提升了监管效率,更催生出新型风控服务,例如通过智能合约自动冻结异常账户。与此同时,套现需求催生出细分服务市场,从资金周转到税务筹划,形成完整的灰色产业链。这种市场化的风险转移机制,正在考验深圳金融监管的包容性与前瞻性。
深圳的套现现象折射出城市经济的深层结构。当消费金融产品突破原有使用场景,实质上是在重构信用货币的流通路径。监管层面临的挑战在于如何在创新与风险之间找到平衡点,既要防范系统性金融风险,又要避免扼杀创新活力。深圳的实践表明,通过技术赋能的监管框架,可以在保持市场弹性的同时,建立更精细的风险控制体系。这种平衡艺术,将成为观察中国金融创新进程的重要样本。
相关文章
微信分期应用场景大揭秘
微信分期服务自推出以来,不仅为用户提供了灵活多样的消费选择,还进一步丰富了支付生态。目前,微信分期主要在电商购物、线下商户以及金融服务等多个场景中应用广泛。 首先,在电商平台上,诸如京东、淘宝等主...
分期乐额度如何安全提现到银行卡?完整指南
分期乐作为一款流行的消费信贷产品,为用户提供了便捷的线上购物体验和金融服务。对于许多消费者而言,了解如何将分期乐额度快速且安全地提现至银行卡是至关重要的技能。首先需要明确的是,并非所有的分期乐额度都可...
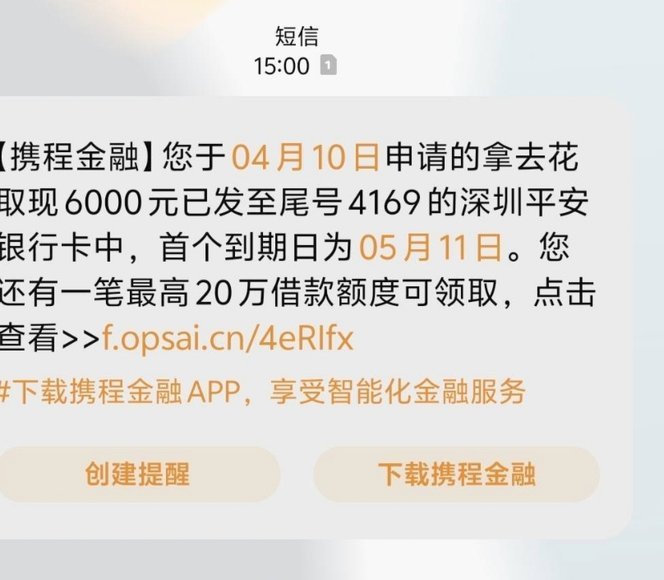
携程拿去花 现金怎么用
“携程拿去花 现金”这个现象,其核心本质并非单纯的消费行为,而是一种对携程生态系统价值的深度探索与尝试。最初的“拿去花”活动,其设计目的在于激发起用户在携程平台上的消费意愿,实际上是对携程自身生态体系...
分期乐提现为何显示余额不足?揭秘背后逻辑
“分期乐有额度提现显示余额不足”这一现象,绝非简单的技术故障,而是反映了用户与平台之间潜在的风险管理机制和资金流动逻辑的复杂交互。分期乐作为一种消费信贷工具,其核心在于额度控制和周期性还款。平台为了降...
美团生活费的套现艺术
美团生活费的套现逻辑本质上是用户权益价值的再分配。平台通过积分、优惠券、会员权益等形态沉淀用户资金,形成可量化资产池。当用户将这些权益转化为实际消费时,系统会通过算法模型计算对应的实际价值,例如100...
拿去花最新套:灵活借款新体验
近年来,随着移动支付和消费金融的迅速普及,“拿去花”作为一种新兴的消费信贷产品,迅速吸引了无数用户的关注。最新推出的“拿去花最新套”,更是以其更加灵活便捷的借款方式,以及更加丰富的应用场景,引领着消费...