分期乐消费额度:深度解析其提升和风控机制
分期乐的信用额度本质上是平台基于用户资质核定的消费授信,其核心逻辑与传统信用卡类似,但存在显著差异。平台通过大数据分析用户行为、收入水平和还款记录构建风险模型,额度调整周期通常为3-6个月,而非即时响应。试图通过虚构交易或虚增流水套取额度的行为,不仅会触发风控系统的反欺诈机制,还可能因违反《电子商务法》第17条关于虚假交易的规定面临法律风险。
从合规视角审视,用户实际可使用的额度受多重因素制约。平台会动态评估用户的负债率、历史逾期次数及当前账户状态,若用户存在多头借贷或近期频繁申请其他信贷产品,系统可能自动下调授信额度。这种机制设计本质上是风险对冲策略,旨在防止信用资源被过度稀释。值得注意的是,部分用户误以为通过关联多个账户可突破额度限制,但平台的反爬虫技术已能识别此类异常行为。
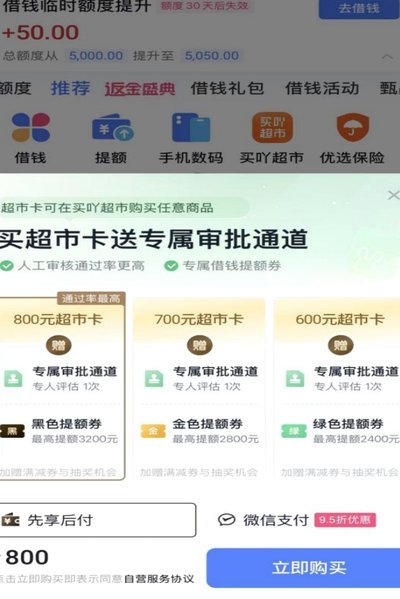
深入分析额度使用场景会发现,套取额度的常见操作往往伴随高风险。例如利用"先消费后分期"模式制造虚假消费需求,不仅可能被认定为恶意透支,还可能因无法按时还款导致征信受损。更隐蔽的手段如通过第三方中介进行资金过桥,实则构成非法经营罪的潜在风险。这些行为本质上是将信用额度异化为短期融资工具,与平台服务初衷背道而驰。
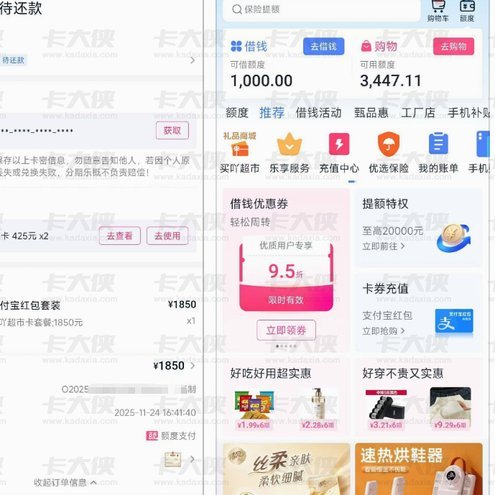
合规提升额度的核心在于建立长期良性信用关系。用户应着重维护稳定的收入来源、保持良好还款记录,并适度增加在平台的活跃度。例如通过参与官方推荐活动、使用绑定银行卡进行日常消费等方式,逐步积累信用积分。平台通常设有"额度优化"功能模块,定期向用户推送个性化提升建议,这种机制既符合监管要求,也保障了用户的知情权和选择权。
从金融监管视角看,任何试图突破平台风控规则的行为都将面临双重约束。一方面,央行《征信业务管理办法》明确要求金融机构建立全流程风险防控体系;另一方面,分期乐作为持牌机构,其内部合规部门会定期开展反欺诈专项审计。对于涉嫌违规的账户,平台可能采取包括但不限于降低额度、冻结账户、上报征信系统等措施,这些手段均具备法律依据且程序合法。
相关文章
微信分付能否套现?官方明确回应
微信的分付服务自推出以来,受到了不少用户的青睐,因为它提供了一种消费后付款的方式,且相较于信用卡,其使用成本更低。然而,关于“微信分付可以套现吗”的疑问,在互联网上不时出现。从法律和平台规则的角度来看...
分期乐正规吗 利率高吗
### 分期乐:正规借贷平台的合规性与利息分析 近年来,随着消费金融的普及,分期乐作为国内知名的借贷平台,吸引了大量用户的关注。然而,许多用户在选择其服务时,往往会陷入一个核心疑问:分期乐是否是一...
抖音“天虹卡”:陷阱还是机遇?
涉及“天虹卡套现抖音月付”的讨论,其本质已经超越了单纯的消费行为,进入了一个复杂的金融和灰色地带的交集。从金融结构的角度审视,所谓“套现”行为本身就指绕过正常支付流程,将数字资产或应得款项变现为现金,...
分付套现秒回的平台生態
金融链条上的“分付套现秒回”本质上是对现金流极速周转需求的描述,它涉及的是利用分期支付的信用差和回款时效性差进行套利的行为模式。深入探究这类机制,不能简单归结为“平台推荐”,而必须将其视为一个复杂的金...
微信分付的钱能直接取现吗?附最新指南
微信分付是腾讯公司推出的一款信用支付产品,允许用户根据个人信用记录享受免息分期的信用额度服务。与信用卡不同的是,微信分付不提供现金提取的功能。这意味着用户无法直接通过微信分付申请提现或进行取现操作。...
月付结算:它究竟意味着什么?
“月付结算”这个概念,在商业和金融领域并非一个简单的支付方式描述,而是包含着更为复杂的运营机制和风险管理策略。其核心在于,企业将商品或服务按照月度周期进行分期计费,并同时将这些计费金额与用户的信用、行...