8招高效提现策略
资金流动性管理的核心在于构建多层提现通道,避免单一路径导致的系统性风险。优质策略应包含即时变现工具与中长期资产的动态平衡,例如将30%的可支配资金配置于货币基金或短期债券,同时将50%的资产锁定在具备稳定分红能力的优质标的中。这种分层结构既保障了应急资金的即时可提取性,又通过定期再平衡机制维持长期收益预期,关键在于建立资金使用的优先级清单,区分刚性支出与弹性投资需求。
税务筹划在提现策略中扮演着隐性杠杆角色,合理利用不同金融工具的税收差异可提升实际到账金额。例如通过结构性存款实现利息收入的递延纳税,或借助REITs等不动产投资工具享受资本利得税优惠。实际操作中需结合个人税负等级与资产配置比例,将高税率收入转化为低税率收入,这一过程需要精确测算不同方案的税后净收益,避免因忽视税收成本导致的策略失效。
市场时机的把握需要建立多维分析框架,单纯依赖技术指标或基本面数据均存在局限性。有效方法是构建包含宏观经济周期、行业景气度、资金流向等要素的综合模型,例如在利率下行周期中优先提取固定收益类资产,而在经济复苏阶段则侧重于权益类资产的分批兑现。这种动态调整机制需配合严格的止损纪律,防止因市场短期波动引发的非理性操作,确保提现节奏与市场环境形成共振。
长期资金规划必须纳入通货膨胀的侵蚀效应,单纯追求短期提现收益可能因忽视购买力变化而陷入陷阱。科学的方案应包含通胀挂钩型投资工具的配置比例,如TIPS(通胀保值国债)或大宗商品期货的对冲策略。同时需建立定期再评估机制,根据CPI变动调整提现节奏与比例,确保实际可支配资金的持续购买力。这种前瞻性管理要求投资者具备跨周期思维,将短期操作嵌入长期财务目标的实现路径中。
相关文章
花呗分期消费的利与弊:套现真的划算吗?
“套花呗”现象,近几年在消费金融领域引起了广泛关注,也引发了关于其合理性、风险以及对个人财务状况的影响的深刻讨论。简单来说,“套花呗”指的是利用花呗的免息期、分期付款功能,先消费,然后再申请花呗分期还...
羊小咩的IP进化之路
羊小咩的近期动态显示,其内容生态已从单纯的表情包传播转向多维度的IP开发。通过与多家文创品牌的合作,其形象被植入日用品、服饰等实体产品,形成跨媒介的消费场景。这种转型不仅延长了IP生命周期,更在粉丝群...
便荔卡包注销账号安全指南
### 便荔卡包注销账号指南:一步到位,安全快捷 随着数字服务的日益普及,用户对于个人隐私和数据管理的需求愈发凸显。便荔卡包作为一款便捷的生活服务平台,为众多用户提供了一站式的消费体验。然而,在使用...
抖音“天虹卡”:陷阱还是机遇?
涉及“天虹卡套现抖音月付”的讨论,其本质已经超越了单纯的消费行为,进入了一个复杂的金融和灰色地带的交集。从金融结构的角度审视,所谓“套现”行为本身就指绕过正常支付流程,将数字资产或应得款项变现为现金,...
花呗能用在哪家平台?
近年来,随着移动支付的普及与互联网经济的发展,花呗作为一种便捷的消费金融工具备受青睐。目前,众多电商平台及线下商家纷纷接入了花呗服务,为消费者提供了灵活多样的购物体验。在电商领域,淘宝、天猫、京东等主...
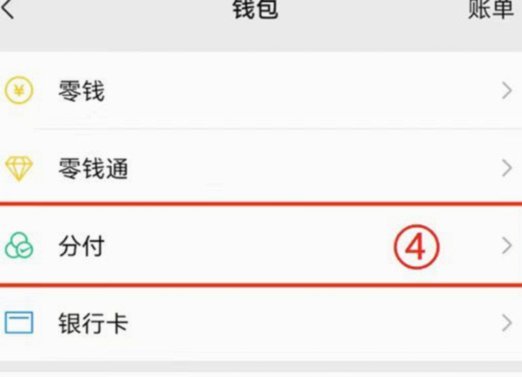
分付余额转账:快速提现到个人账户
分付是一种蚂蚁金服提供的信用支付产品,用户可以享受先消费后付款的服务。将分付余额转入个人平台账户的过程中,需要注意几个关键步骤和注意事项。 首先,确认分付转出的具体操作路径。一般而言,通过支付宝A...