个人借款如何写合法借条
一份合格的借款协议绝不能仅仅停留于一份手写的“借条”,其法律性质和保护效力存在本质区别。任何旨在确立债权和债务关系的书面文件,都必须具备高度的精确性和完整性,才能经受住实战和司法检验。撰写借款凭证的核心思路,是从描绘一个“情感上的承诺”,转化为构建一个具备“可执行义务”的法律合同。这意味着,协议不能满足于简单的金额和字迹,它必须像一份工程蓝图,将双方的意图、资金流向、时间节点乃至预期的风险点,都用明确的条文进行预埋和锁定。任何含糊不清的表述,都可能成为未来诉讼中对方方最具攻击力的破绽。
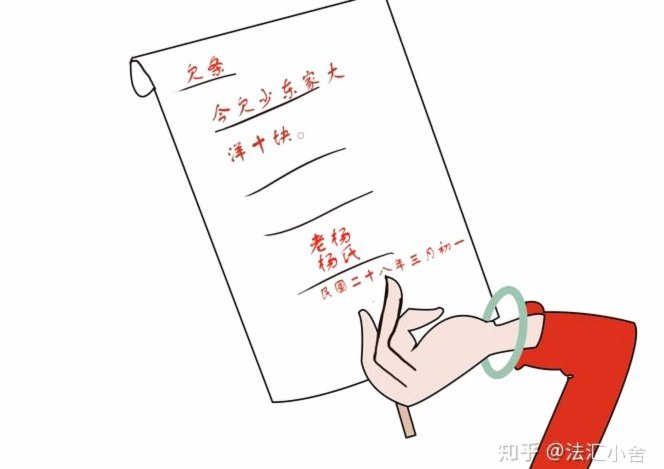
深度构建一份合法的借款文件,核心在于对协议构成元素的体系化管理。法律协议绝不能仅提及本金(Principal)。专业的合同设计必须详细规定利息的计算基准、计息周期和支付节点。例如,是按月支付利息,还是在到期日一次性清算?如果约定了利息,务必明确约定其利率上限,以避免违反合同法规定的公平原则。更关键的是,需界定清楚“违约的认定标准”。如果借款人错过一次还款,是否即触发整个剩余本金的全部提前还款义务(即“加速到期条款”)?这些关键条款的措辞必须严谨、排他,确保协议条款的适用性不会在后续的执行过程中产生任何灰色地带。
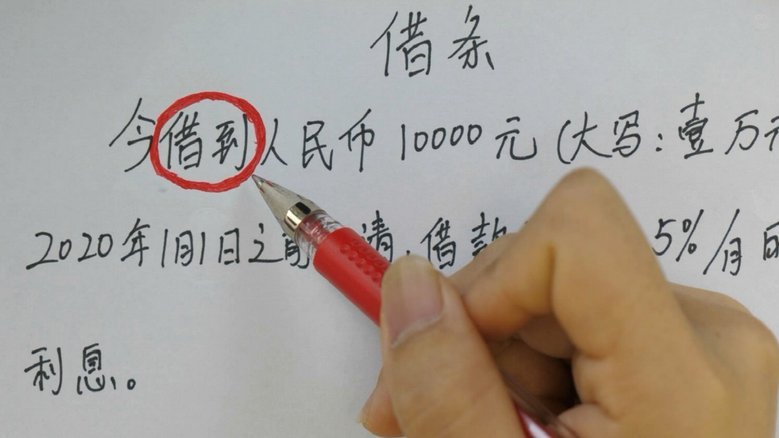
为了进一步增强合同的刚性和不可逆性,专业的协议应纳入多层次的风险规避机制。单纯依靠双方的信任是无法作为主要的法律保障的。若金额巨大或借款周期长,引入“担保人”的机制是必要的。担保人的介入,意味着协议不再是简单的点对点关系,而是形成了一个三角结构,极大地增强了协议的立体保护网。此外,可以考虑设定抵押物或质押物。通过法律形式锁定这些财产,使其在违约发生时直接进入处置流程,从程序上大大缩短了债权人追偿的时间和难度,直接将协议的保护效力从“书面承诺”提升到了“物权化保障”的层级。
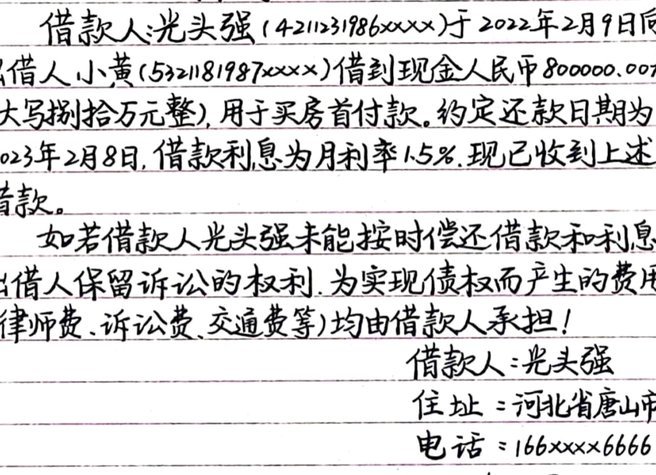
在文件撰写层面,协议的严谨性还需要通过程序化的步骤来提升。仅仅是让双方签字,在某些高风险司法管辖区,效力仍然存在瑕疵。因此,专业做法会推荐引入公证程序,将整个借款事实、金额、双方身份信息和关键条款进行国家层面的确认和存证,这是将私事行为提升至公共法律行为的有效途径。此外,关于协议争议解决方式的约定至关重要,必须明确约定适用哪地的法律,并指定唯一的管辖法院或仲裁机构。这种明确的司法管辖权约定,能从根本上避免在日后发生纠纷时,双方因地处不同地域而引发的程序性争议,确保法律效力的最终落点稳定且明确。
相关文章
得物提现全流程解析
得物平台的提现流程涉及多层合规性验证,用户需先完成账户实名认证并绑定有效银行卡。平台对提现金额设有阶梯式限制,新手用户首次提现通常不超过500元,而拥有一定交易记录的用户可逐步提高额度。这一机制既保障...
羊小咩商家提现秒到账
传统资金流转体系中,商家提现往往面临多重环节的延迟。从支付机构清算到银行入账,动辄需要1-3个工作日的流程,这种滞后性直接制约了中小企业的资金周转效率。羊小咩通过重构资金通道架构,将原本分散在多个金融...
便荔卡额度套现的风险与陷阱
便荔卡作为一种便捷的支付工具,被广泛应用于日常消费中。然而,在使用过程中,部分用户可能会遇到额度不足的情况,这时候一些人可能会考虑通过各种方式套现便荔卡中的金额以解燃眉之急。这种行为虽然看似能够快速解...
拿去花提现及提前还款操作指南
拿去花的提现功能本质上是将信用额度转化为现金流动的金融操作,其核心逻辑依赖于平台的资金流转机制。用户能否成功提现取决于账户状态是否符合平台设定的风控规则,例如是否完成实名认证、绑定银行卡、信用评分达标...
如何取现白条额度加油包
京东白条额度加油包本质上是平台基于用户信用评估提供的临时性消费额度,其核心逻辑在于通过动态授信模型实现资金使用权的转移。这种额度并非传统意义上的现金提取权限,而是以消费场景为载体的信用凭证。平台在设计...
套花呗会被支付宝风控系统识破吗
支付宝的风控系统通过多维数据交叉验证构建了严密的监测网络,其核心在于对交易行为的异常值识别。系统会持续追踪用户的消费习惯、支付频率、商户类型等200余项指标,当出现高频小额分散支付、跨平台资金回流等特...