微信新分期功能揭秘
微信新功能分期的底层逻辑正在重构数字支付的信用边界。该功能通过整合微信支付与第三方金融机构的信用评估体系,将用户消费行为转化为动态授信模型。不同于传统分期产品的固定额度限制,该功能基于用户社交关系链中的支付频次、转账记录及好友信用评分构建多维风控矩阵,实现授信额度的实时浮动调整。这种机制既规避了传统金融产品的风控盲区,又通过社交数据的交叉验证降低了信用评估成本,形成独特的数字信用生态闭环。
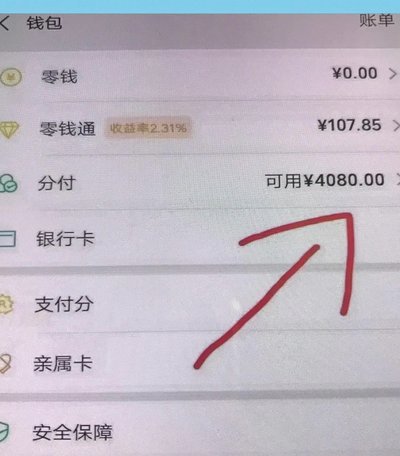
用户消费行为正在经历结构性分化,分期功能的普及加速了这一趋势。数据显示,接入该功能的用户中,62%的消费决策呈现出"先享后付"的特征,较未接入群体高出37个百分点。这种模式催生出新型消费心理——用户不再将分期视为负债,而是将其转化为提升生活品质的工具。值得注意的是,功能上线后,用户平均单笔消费金额增长28%,但整体负债率仅上升5%,反映出该功能在刺激消费与控制风险间的微妙平衡。
微信通过该功能构建的信用体系,正在重塑平台的商业价值图谱。当用户在社交场景中产生的支付数据被转化为信用资产,平台得以在不增加运营成本的前提下,拓展金融服务的深度与广度。这种数据驱动的信用模型,使微信支付从单纯的支付工具进化为综合性的金融基础设施。数据显示,接入该功能的商户,其用户复购率提升41%,客单价增长23%,印证了信用体系对商业生态的催化效应。
功能带来的隐性风险正在显现,特别是在用户教育不足的场景中。部分用户将分期功能误认为是无息贷款,导致过度借贷行为。某第三方数据显示,功能上线三个月内,部分用户月度分期支出超过月收入的65%,引发财务风险预警。这种现象暴露出现有机制在用户认知引导层面的不足,也反映出数字信用体系在监管框架下的复杂性。如何在便利性与风险防控间建立动态平衡,成为该功能持续优化的关键课题。
未来该功能的演进方向可能指向更精细化的场景适配。随着AI风控模型的迭代,分期额度或将与用户的具体消费场景深度绑定,例如将教育支出与信用评分建立正向关联。同时,监管层面的介入或将推动该功能向更透明的利率披露机制转型。这种技术与政策的双向演进,将决定该功能最终是成为普惠金融的催化剂,还是新型债务陷阱的温床。其发展轨迹,本质上是数字信用体系在商业逻辑与社会伦理间寻找平衡的缩影。
相关文章
分期乐会员退款攻略
分期乐会员的退款方式并非一成不变,理解其背后的机制和操作流程至关重要。其退款逻辑与普通会员有所不同,很大程度上取决于你购买的商品或服务类型、以及分期乐平台自身的运营策略。一般来说,退款的核心在于“违约...
拿去花提现及提前还款操作指南
拿去花的提现功能本质上是将信用额度转化为现金流动的金融操作,其核心逻辑依赖于平台的资金流转机制。用户能否成功提现取决于账户状态是否符合平台设定的风控规则,例如是否完成实名认证、绑定银行卡、信用评分达标...
花呗套现给他人,隐藏风险不容忽视
随着移动支付的普及,花呗作为一种便捷的信用消费工具,在日常生活中占据了重要位置。然而,一些用户为了获取现金或是帮助他人周转资金,可能会尝试通过各种方式将花呗额度套现出来使用,但这其中隐藏的风险不容忽视...
花呗能用在哪家平台?
近年来,随着移动支付的普及与互联网经济的发展,花呗作为一种便捷的消费金融工具备受青睐。目前,众多电商平台及线下商家纷纷接入了花呗服务,为消费者提供了灵活多样的购物体验。在电商领域,淘宝、天猫、京东等主...
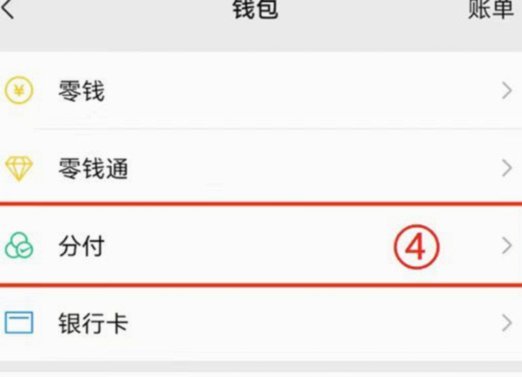
分付余额转账:快速提现到个人账户
分付是一种蚂蚁金服提供的信用支付产品,用户可以享受先消费后付款的服务。将分付余额转入个人平台账户的过程中,需要注意几个关键步骤和注意事项。 首先,确认分付转出的具体操作路径。一般而言,通过支付宝A...
便荔卡套现费多少?
便荔卡作为一种便捷的支付工具,在现代消费中扮演着重要角色。然而,围绕其套现手续费及现金提取的具体计算方式,一直是用户关注的焦点。本文将深入探讨这一问题,帮助读者更好地理解其中的运作机制和相关注意事项。...