携程“拿花”提现难?
携程的"拿去花"功能本质上是平台通过金融合作方提供的消费分期服务,其核心逻辑在于将用户信用额度转化为可支配的现金资源。从运营层面看,该功能的提现能力受限于合作金融机构的风控规则,通常仅允许在特定场景下实现资金流转。例如部分用户反馈可通过绑定银行卡实现额度提现,但实际操作中往往伴随高额手续费或额度限制,这与平台控制资金风险的底层逻辑密切相关。
从金融合规角度审视,携程作为持牌互联网平台,其资金流转必须符合《支付结算办法》等监管要求。拿去花涉及的消费分期业务本质上是信用支付,而非传统意义上的现金提现。平台通过与银行、消费金融公司等机构合作,将用户信用转化为可分期使用的资金,但这种转化过程受到授信额度、还款能力评估等多重约束,无法直接等同于现金提取。
用户实际体验中常出现的提现障碍,往往源于账户资质与资金流向的双重限制。部分用户在完成实名认证后仍无法提现,可能与征信记录、历史交易行为等关联。值得注意的是,携程在2022年曾因资金池管理问题被监管约谈,这间接说明平台对资金流动的管控具有更强的审慎性。
技术实现层面,拿去花的提现功能更多体现为资金划转而非现金提取。系统通过API接口对接合作方资金池,用户可将额度转为可提现的虚拟账户余额,但该余额仍受制于提现规则与资金托管协议。这种设计既保障了平台资金安全,也避免了直接现金提现可能引发的金融风险。
对于用户而言,理解拿去花的本质是信用支付工具而非现金提取渠道,有助于规避操作误区。建议关注平台官方公告中的资金使用规则,同时留意提现过程中可能产生的费用项。在金融监管持续收紧的背景下,携程此类功能的设计逻辑,实质上是平台在合规框架内平衡用户体验与风险控制的产物。
相关文章
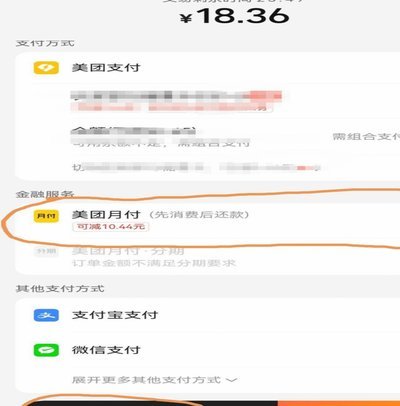
美团月付:轻松“取现”体验
嗯,用户要求写一篇关于"美团付的原创文章,4段落6段每150字专业不生不硬不涩用户说流水套话开头直接正文看关键词融入不要模板化避免解释我先开始用户要思考美团支付领域专业角度切入独特视角深度分析价...
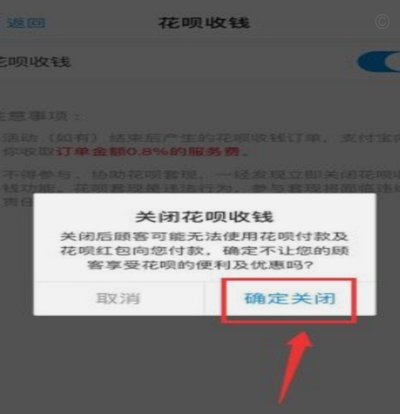
花呗提现费:商家全攻略
近期,不少商家开始关注“花呗商家提现手续费”这一问题,这不仅关系到资金成本,还影响着经营策略。首先,需要明确的是,花呗平台对于商家提现的手续费并非固定不变,而是根据提现金额和类型有所不同。一般情况下,...
白条如何安全使用与套现技巧
白条作为消费金融工具的底层逻辑,本质上是平台通过数据模型对用户信用进行评估后提供的短期资金支持。其设计初衷并非用于套取现金,而是服务于消费场景的闭环管理。从技术实现层面看,白条资金流向受多重风控机制约...
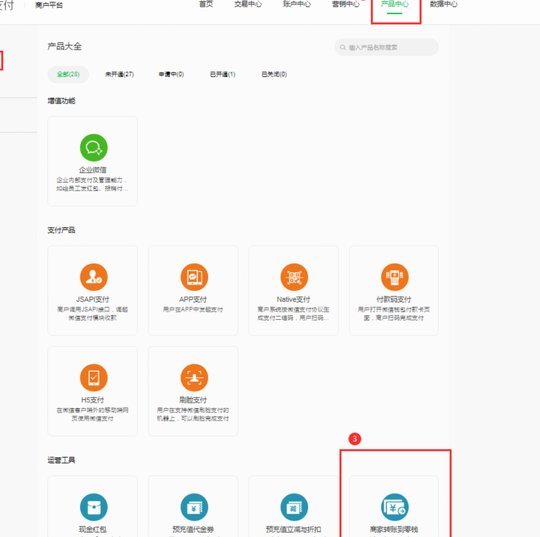
微信分付钱提现到零钱:完整流程与安全须知
微信分付钱提现至零钱的流程看似简单,实则暗含多重技术逻辑与风控设计。用户在操作时需通过微信支付界面进入“分付钱”功能模块,选择“提现至零钱”选项后,系统会自动校验账户绑定的银行卡信息与分付额度。这一过...
分期乐合规吗?三大维度解析正规性
判断任何金融机构,无论是新兴的互联网消费信贷平台还是成熟的银行体系,都不能基于表面宣传的承诺。针对“分期乐”这类消费分期类产品,我们必须采取超脱于情绪化的视角,从法律合规性、风控体系和实际的金融成本三...
鹿优选折现:解码虚拟经济中的消费降级新路径
### 鹿优选折现:虚拟经济中的消费降级新路径 #### 一、折现机制的底层逻辑重构鹿优选折现模式的核心在于将消费积分转化为即时现金流,本质上是对传统积分体系的降维打击。这种设计打破了积分与消费的...