花呗的真正价值:它如何重塑你的消费和信用体系?
花呗作为消费金融的基础设施,其价值远超简单的支付工具属性。在B端场景中,商家通过花呗分期功能可实现账期管理的精细化操作,将消费者的支付行为转化为可预测的现金流。例如餐饮行业通过设置30天账期,可将每日流水转化为月度结算,有效缓解现金流压力。这种金融工具的嵌入,使消费行为成为企业经营的财务杠杆,而非单纯的交易行为。
个人用户在消费决策中,花呗的信用额度实质是数字化的预支能力。当用户选择分期付款时,实质是在将未来现金流提前至当下,这种时间价值的转换需要精确的财务规划。比如购买电子产品时,将3000元的分期付款转化为月供100元,看似降低了单笔支出,实则隐含着利息成本的再分配。这种金融工具的使用,本质上是对个人消费能力的再定义。
在信用体系构建层面,花呗的使用轨迹形成了一套动态的信用评分模型。每一次按时还款都会强化用户的信用画像,这种数据沉淀对个人征信体系具有重要价值。当用户将花呗与信用卡、贷款等金融工具形成组合,其信用资产的协同效应会显著提升。例如通过花呗建立的消费信用,可作为申请房贷时的辅助证明,这种跨场景的信用价值转化是传统金融工具难以实现的。
技术驱动下的花呗正在重构消费金融的底层逻辑。AI算法通过分析用户的消费行为,可实现资金使用的智能优化。当用户设置自动还款提醒时,系统会同步调整信用额度,这种动态平衡机制使花呗成为个人财务管理的智能助手。在电商场景中,系统可根据用户的购物频次和支付能力,自动推荐合适的分期方案,这种精准的金融服务正在重塑消费体验。
这种金融工具的深层价值在于其对消费行为的赋能。当用户将花呗视为现金流管理的工具而非单纯的借贷渠道时,其使用方式会从短期周转转向长期资产配置。例如通过花呗积累的信用额度,可转化为未来大额消费的预支能力,这种时间价值的转换需要用户具备相应的财务规划能力。在数字经济时代,花呗正成为连接消费行为与金融资源的关键枢纽,其价值体现在对个人和企业财务生态的重塑。
相关文章
分期乐提升购物额度的秘诀
分期乐的额度分配机制与用户行为深度绑定,核心在于信用评估模型的动态调整。平台通过多维数据构建信用画像,包括还款历史、消费频率、账户活跃度等维度。当用户连续3个月保持按时还款且消费金额稳定增长时,系统会...
便荔卡包购物额度怎么高效利用
便荔卡包的购物额度,绝不仅仅是一个数字,它更像是一张地图,引导着你探索消费的乐趣,实现价值的最大化。与其被额度简单地定义为“可以花的钱”,不如将其视为一个战略资源,需要根据你的消费习惯、购物目标以及对...
鹿优选的价值挖掘秘籍
深度理解一个平台机制的本质,远比关注其表面的流量或宣传口号更为关键。很多人在讨论如何“套出来”价值时,认知停留在获取终端利益的层面,这是典型的结构性认知偏差。真正的核心不在于简单地挖掘某一笔交易,而在...
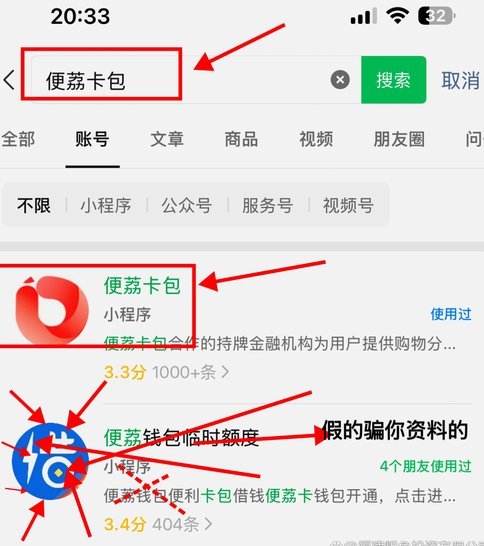
羊小咩取现额度:申请攻略全揭秘
近期,关于“羊小咩取现额度下款吗”这一话题引起了广泛关注。作为一款网络借贷平台,“羊小咩”因其方便快捷的特性受到了不少用户的青睐。但用户在申请借款时往往会对取现额度和可否顺利通过审核产生疑问。 首先...
揭秘微信分付套现新骗局
微信分付,作为腾讯旗下的信用支付产品,近年来备受关注。它不仅为用户提供了灵活的消费选择,也成为电商平台和线下商家拓展市场的重要工具。然而,一些不法分子试图通过各种手段“套现”微信分付,这不仅是对平台规...
便荔卡提现额度详解
# 便荔卡提现额度解析:信用与策略的博弈 便荔卡作为一种常见的信用支付工具,其提现额度问题一直是持卡人关注的焦点。许多人对额度的计算方式、提升路径以及使用限制感到困惑。实际上,便荔卡的提现额度并非一...