征信受损后还能借哪些钱?
频繁申请网贷导致征信记录受损后,借款人仍可通过非传统渠道获取资金支持。商业银行的“信用贷”产品对查询记录的容忍度较高,部分银行采用内部评分模型而非依赖央行征信数据,尤其关注还款能力和资产状况。持卡人若持有高额度信用卡,可通过分期付款功能临时缓解资金压力,此类操作对征信影响远小于网贷申请。值得注意的是,部分地方性金融机构推出“无抵押应急贷”,其风控体系侧重于借款人工作稳定性与收入流水,而非单纯依赖征信报告。
替代性融资渠道中,企业法人可尝试供应链金融方案。核心企业凭借其信用背书,可为上下游中小企业提供融资服务,这种模式通过商业合同和物流数据构建信用评估体系,有效规避传统征信瓶颈。个人借款人若具备稳定收入来源,可考虑向亲友借款或申请正规金融机构的“小额信用贷”,后者通常要求提供收入证明、银行流水等材料,对征信查询次数的敏感度低于网贷平台。
信用修复需系统性策略,首要任务是停止所有新增借贷行为,避免征信报告持续恶化。通过正规渠道申请征信异议处理,纠正可能存在的信息错误。同时可向金融机构申请“信用修复服务”,部分银行提供“信用重建计划”,通过分期偿还历史欠款、建立良好还款记录等方式逐步恢复信用。值得注意的是,央行征信系统设有“负面记录消除”机制,逾期记录在还清欠款后5年后自动清除。
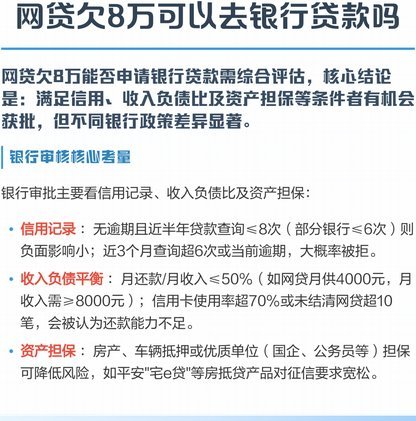
正规金融机构的贷款产品对频繁网贷申请的容忍度存在差异。国有大行通常设置严格的征信准入门槛,但地方性商业银行和城商行可能提供更灵活的方案。部分银行推出“白领贷”“薪易贷”等产品,重点考察借款人社保缴纳年限、公积金缴存情况等替代性信用指标。值得注意的是,某些金融机构提供“信用贷”与“抵押贷”组合产品,允许借款人用房产、车辆等资产抵扣部分征信瑕疵。
政策层面,监管部门近年推动“征信修复”服务规范化,鼓励金融机构建立差异化授信机制。部分试点地区推出“信用重建计划”,允许借款人通过参与公益项目、完成金融知识培训等方式积累“信用积分”。同时,央行征信系统升级后,对频繁查询的容忍度有所调整,短期集中查询可能被系统自动识别为“临时资金需求”,而非长期负债倾向。这些政策变化为频繁申请网贷的借款人提供了新的融资可能性。
相关文章
分期乐提现为何显示余额不足?揭秘背后逻辑
“分期乐有额度提现显示余额不足”这一现象,绝非简单的技术故障,而是反映了用户与平台之间潜在的风险管理机制和资金流动逻辑的复杂交互。分期乐作为一种消费信贷工具,其核心在于额度控制和周期性还款。平台为了降...
羊小咩取现额度:申请攻略全揭秘
近期,关于“羊小咩取现额度下款吗”这一话题引起了广泛关注。作为一款网络借贷平台,“羊小咩”因其方便快捷的特性受到了不少用户的青睐。但用户在申请借款时往往会对取现额度和可否顺利通过审核产生疑问。 首先...
羊小咩背后哪家公司揭秘
近年来,“羊小咩”作为一家以“偶像女孩”为核心内容的直播平台,在中国直播行业中掀起了不小的风波。关于“羊小咩哪家公司”的问题,实际上反映了公众对该平台背后公司背景、运营机制以及未来发展方向的深层好奇。...
拿去花最新套:灵活借款新体验
近年来,随着移动支付和消费金融的迅速普及,“拿去花”作为一种新兴的消费信贷产品,迅速吸引了无数用户的关注。最新推出的“拿去花最新套”,更是以其更加灵活便捷的借款方式,以及更加丰富的应用场景,引领着消费...
分期乐为何遇冷?背后真相揭示
近期分期乐的市场表现引发关注,其核心在于消费贷赛道的结构性调整。宏观经济增速放缓背景下,年轻群体的消费意愿出现分化,部分用户对分期产品的依赖度下降。这种变化在数据层面体现为平台活跃用户增长趋缓,同时逾...
秒退怎么办:得物商家快速应对策略
触发“秒退”的本质,早已超越了一次简单的资金划转或退货处理,它反映了平台风控模型与商家操作层面对风险阈值的一次极速重置。在得物这样的交易高频场景中,当资金流或商品流出现极不正常的断层或异常波动时,系统...