消费金融额度拆解与算法博弈
“羊小咩额度套出来”现象折射出消费金融产品设计与用户需求之间的深层博弈。这类平台通过算法模型将用户信用额度拆解为多维度可提取资源,实质是将传统授信逻辑重构为动态资源池。这种模式既满足了用户对即时资金流动性需求,又为平台创造了持续性资金周转空间,形成一种新型的信用资源再分配机制。但这种拆解过程往往伴随超额授信风险,用户在享受短期资金便利时,可能未充分意识到自身负债结构已被重构。
平台通过行为数据建模实现额度的“分段释放”策略,将用户生命周期划分为多个信用阶段。每个阶段对应不同风险权重和额度释放系数,这种动态授信机制看似科学,实则存在算法黑箱问题。当用户试图“套出”额度时,系统会基于实时行为数据触发风险重评,可能导致额度冻结或利率上浮。这种博弈关系本质上是平台风险控制与用户资金需求之间的拉锯战,反映出当前消费金融领域算法治理的复杂性。
用户群体对额度套现的热衷,暴露出传统信贷产品在灵活性与实用性上的结构性缺陷。当用户需要临时资金周转时,现有分期产品往往要求固定还款周期,而“额度套出来”模式则提供了更弹性的资金使用方式。这种需求驱动创新的背后,是消费金融产品从“资金供给方”向“资源调度者”的角色转变。平台通过将额度转化为可操作的资源单元,实质上重构了信用经济的基本单元。
监管层面面临的挑战在于如何界定这种新型授信模式的合规边界。额度拆解是否构成变相的高息借贷?动态授信算法是否存在歧视性风险?这些问题尚未有明确的法律框架予以规范。监管科技的滞后性与平台技术迭代速度的不匹配,可能导致监管套利空间扩大。同时,用户对额度套现的依赖可能催生新型金融风险,如过度授信引发的系统性风险,这需要建立更精细化的信用评估体系。
未来行业的发展可能朝着“智能额度管理”方向演进,通过引入区块链技术实现额度使用的可追溯性,或利用联邦学习构建更精准的信用评估模型。平台需在创新与合规之间寻找平衡点,而用户也应建立更理性的信用消费观念。这场围绕额度资源的博弈,最终将推动消费金融行业向更透明、更可持续的方向发展。
相关文章
会员付费为何瞬间遭拒
所谓“会员秒拒”,从来都不是单纯的支付流程卡顿,它折射出的是付费产品极度脆弱的“信任链”的瞬间断裂。当用户投入了真实的经济成本,却未能即时获得预期的价值回报,这种感知上的落差会迅速升华为对底层服务承诺...
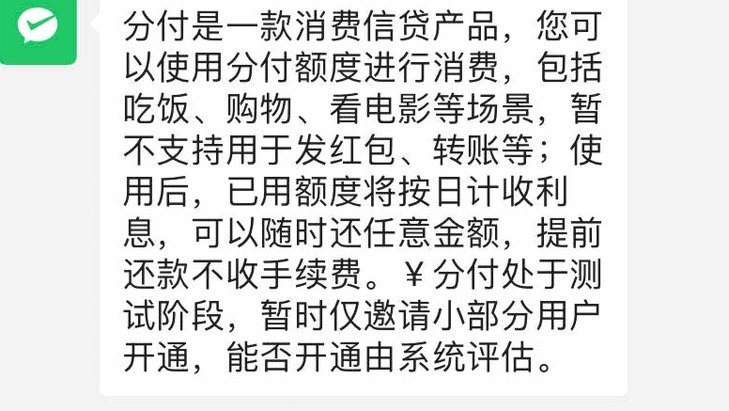
微信分付对平台扣款有影响吗?
微信分付作为一款便捷高效的支付解决方案,在现代商业环境中发挥着越来越重要的作用。它通过二维码、呼叫接单等方式,实现了小额交易的快速结算,极大地降低了传统收付现金的成本,同时提高了资金流转的效率。这一功...
鹿优选10200额度如何提现
鹿优选的10200额度,以及其提现功能,实际上远比单纯的数字额度更加复杂,需要结合其信用体系、风险控制以及金融产品的设计进行综合理解。初看10200元额度,可能在某些情况下显得相对有限,但鹿优选的精妙...
花呗是哪个平台的?深度解析花呗的本质
花呗作为中国数字支付生态中最具代表性的信用产品之一,其本质是蚂蚁集团依托支付宝构建的消费金融基础设施。这一平台的诞生并非单纯满足用户短期支付需求,而是蚂蚁集团在金融科技领域布局的关键落子。通过将信用评...
花呗商家秒退怎么办
面对花呗兑现商家秒退的情况,消费者往往感到困惑和不满。究其原因,这通常是因为交易双方对商品或服务质量的期望值存在差异所致。商家可能认为提供的服务或产品不符合客户要求,或是因为物流延迟等原因,导致无法及...
白条套现当天到账:可能性有多大
### 白条线下套现当天到账的可能性分析 从技术层面看,白条线下套现当天到账并非完全不可能,但其实际操作中的制约因素极为复杂。首先需要明确的是,套现行为本质上是通过虚构交易或拆分交易等手段,将信用...