花呗天猫秒套怎么高效还款
花呗天猫秒套,这个模式的兴起,早已不仅仅是便捷支付的升级,更反映了淘宝生态下“先消费后还”的运营逻辑深度渗透。它利用用户对新奇体验、即时满足的心理,在极短时间内拉动了大量交易量,为平台带来了可观的收入。然而,这种模式的快速扩张也带来了更为复杂的问题——如何高效、便捷地进行还款。简单地将其视为“先买了再说”的模式是片面的。理解“秒套”还款的机制,需要深入剖析其背后的逻辑。其核心在于花呗的信用评估体系与天猫的供应链联动,形成了一个“预付支付”的雏形。平台根据用户的消费习惯、交易历史、账户余额等数据,进行实时评估,并提供相应的还款方案。用户的“秒套”行为,实际上是基于花呗对自身信用状况的预测和信任,而非单纯的“支付行为”。因此,还款并非一个简单的账单支付,而是对用户信用价值的一种体现。
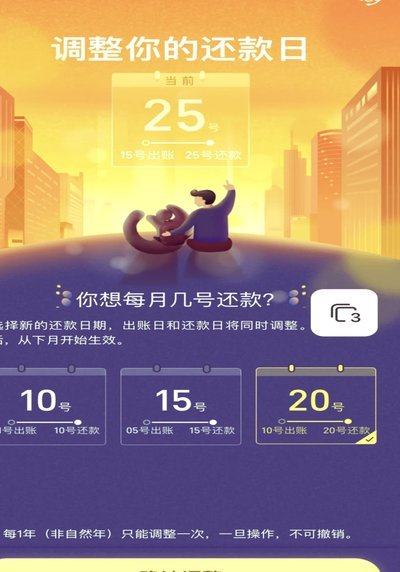
“花呗天猫秒套”的还款方式并非单一,而是根据用户的具体情况呈现多重选择。最常见的莫过于直接在天猫App或花呗App中进行还款,这种方式操作简单,支持多种支付方式,包括银行卡、支付宝等。此外,平台还会根据用户的还款习惯,推送“免息分期”、“小额免息”等优惠还款方案,诱导用户选择更长时间的还款周期,从而降低平台的风险。更为精细化的还款方式则是针对不同商品、不同订单进行定制化还款计划。例如,对于高价值商品,平台可能会提供“预扣预付”的还款方式,在商品发货后,自动从花呗账户中扣款,避免用户在商品未收到时,产生不必要的纠纷。重要的是,用户需要密切关注花呗账单信息,了解每一笔扣款的用途,并根据自身情况选择最合适的还款方式。
然而,频繁的“秒套”还款也带来了一定的风险,用户需要保持警惕。首先,过度依赖“秒套”可能导致用户过度消费,造成财务压力。其次,如果用户频繁使用“免息”优惠,也可能在未完成还款的情况下,产生利息支出。因此,用户应该理性消费,控制还款频率,避免陷入“先消费后还”的困境。此外,用户还需了解花呗的还款规则,例如最低还款额、逾期罚息等,以便及时应对可能出现的风险。花呗的还款提醒功能非常重要,务必开启并保持信息畅通,避免因疏忽而产生逾期费用。
为了更好地管理自己的花呗账单,用户可以尝试使用花呗提供的“还款计划”功能。该功能允许用户根据自己的实际情况,设定一个具体的还款计划,并按照计划自动扣款。这种方式可以有效避免用户忘记还款,并根据自身的消费能力,进行合理的还款安排。同时,用户还可以通过花呗App查看账单明细,了解每一笔交易的用途,并进行相应的管理。 此外,如果用户发现账户存在异常情况,例如未授权扣款、账户被盗等,应立即联系花呗客服进行核实和处理。记住,对自己的花呗账户负责,是理性消费的基石。
相关文章
羊小咩便荔卡包额度管理攻略
羊小咩便荔卡包是一种针对年轻用户群体设计的信用卡产品,其主要特点是额度灵活调整。然而,对于持卡人来说,了解如何合理管理和回收卡包额度是非常重要的。通常情况下,羊小咩便荔卡包的额度回收方式主要包括自动调...
使用携程拿去花取现会影响征信吗?
携程拿去花取现的征信关联性需要从金融产品设计逻辑与征信系统运行规则两个维度解析。该平台作为携程系消费金融产品,其核心功能是为用户提供短期资金周转方案。当用户选择通过"拿去花"进行现金提取时,实质上是触...
便荔卡额度套现的风险与陷阱
便荔卡作为一种便捷的支付工具,被广泛应用于日常消费中。然而,在使用过程中,部分用户可能会遇到额度不足的情况,这时候一些人可能会考虑通过各种方式套现便荔卡中的金额以解燃眉之急。这种行为虽然看似能够快速解...
得物提现到账时间及套现注意事项
得物平台的余额提现机制与资金流转效率直接关联用户交易体验,其到账时间通常受多重因素制约。根据平台公开规则,普通用户通过绑定银行卡提现时,资金一般在T+1至T+3个工作日内到账,但具体时长与银行间清算系...
花呗套现:助人陷阱还是风险?
近年来,共享经济模式盛行,其中不乏利用花呗套现的行为,而帮助他人通过花呗进行套现活动背后隐藏的风险不容小觑。首先,从个人信用角度分析,帮助他人套现意味着自己会参与其中,容易产生资金链断裂的风险。一旦帮...
美团月付套现手续费问题
近年来,随着移动支付的普及,各类信用消费产品层出不穷,美团月付便是其中之一。这种基于消费场景设计的产品,为用户提供了便捷的分期付款选择,同时也引发了关于手续费收取方式和套现行为的讨论。 从用户角度出...