花呗变现全攻略:从额度到现金的风险与成本分析
花呗的本质是信用消费,而非储蓄账户,因此直接将花呗余额转化为现金操作存在诸多限制。最常见的误解在于将花呗借记卡绑定银行卡,进行转账。这种方式并非直接套取现金,而是利用花呗的还款功能。你可以在花呗借记卡开通后,发起一笔“花呗还款”操作,将花呗余额偿还至绑定的银行卡中。然而,这项操作并非免费,银行会收取手续费,通常在消费金额的1%左右,这意味着你需要付出一定的成本。更重要的是,频繁使用该功能可能会触发风控,导致花呗借记卡被冻结,甚至影响整体花呗额度,这是许多用户忽略的潜在风险。因此,需要谨慎权衡手续费和潜在的风控风险,理性看待“还款转账”这一方式。
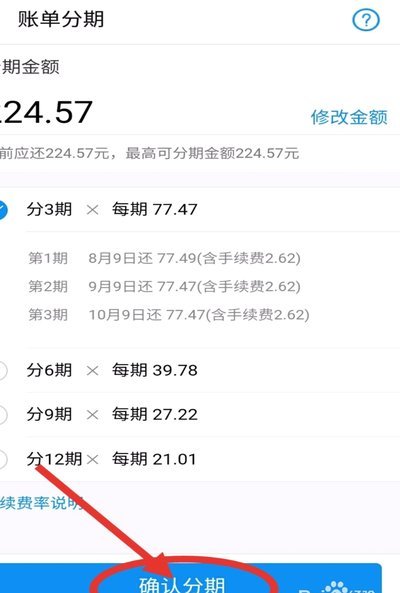
花呗账单分期提供了一种将花呗余额转换为可支配资金的变通途径。如果你持有的花呗账单已经满足分期条件,可以选择进行账单分期操作。通过分期,可以将原本的消费金额拆解成若干期,每期包含等额本金和利息。虽然分期需要支付一定的利息,但这些分期款项会直接打入你的花呗借记卡,从而达到类似套取现金的效果。与直接“还款转账”相比,分期带来的额外成本更可控,且对花呗信用评分的影响较小。但需要注意的是,分期产生的利息会增加你的还款负担,因此务必提前计算好每期还款额,确保具备偿还能力,避免逾期产生更高额的滞纳金,加剧财务压力。
一些第三方平台,通常以“花呗变现”的名义出现,承诺可以将花呗余额以一定比例兑换成现金。这些平台往往会要求用户提供个人信息,并收取高额的服务费。然而,这些平台大多是非法的,存在巨大的安全风险。你的花呗账号、密码以及个人信息可能被泄露,导致账户被盗用,甚至面临诈骗风险。即使最终成功兑换现金,手续费也会远高于银行手续费,且平台合法性存疑。官方渠道明确表示,支付宝不会与任何第三方平台合作进行花呗变现业务,任何宣称可以“直接套取”花呗现金的平台,都不可信。用户务必提高警惕,切勿贪图小利,落入诈骗陷阱。
除了上述直接或间接的方式,另一些间接利用花呗的策略也值得探讨。例如,可以利用花呗在特定商家的优惠活动,将购物预算转移至花呗,之后通过银行卡转账,相当于间接获得了一笔资金。这种方式的风险相对较低,但需要更强的规划能力和对优惠活动的准确把握。此外,也可以将花呗用于购买理财产品或基金,通过理财收益来改善财务状况,这是一种更加稳健的策略,但需要具备一定的投资知识和风险承受能力。这些间接利用方式并非直接套取现金,而是将花呗的消费能力转化为其他形式的资产,并在一定程度上缓解资金压力。
对花呗的正确理解在于,它是一种消费信贷工具,而非理财工具或现金储备。过分依赖花呗,频繁进行现金转化操作,会降低个人信用评分,增加不必要的财务风险。长远来看,培养良好的消费习惯,积极提升还款能力,才是维护财务健康的关键。如果短期内确实需要现金,建议优先考虑银行存款、理财产品或投资收益等更安全可靠的渠道。花呗的设计初衷是为了方便用户进行消费,将其作为一种辅助工具,而非核心的资金来源。 改变观念,理性消费,才是应对财务挑战的根本之道。
相关文章
花呗套现还手续费吗?
近年来,互联网金融产品如雨后春笋般涌现,花呗作为阿里巴巴旗下蚂蚁集团推出的消费信贷产品,受到了广大消费者的青睐。然而,对于“套花呗还要手续费吗”这一问题,我们需要从多个角度进行深入分析。 首先,从...
得物App提现资金能否直接转入支付宝?
在移动支付日益普及的今天,用户不仅通过支付宝进行日常消费,还常常利用各种购物平台进行线上交易。近期,“得物App是否可以将提现款项直接转入支付宝账号?”这一话题引起了广泛关注。实际上,得物App和支付...
便荔卡提现额度详解
# 便荔卡提现额度解析:信用与策略的博弈 便荔卡作为一种常见的信用支付工具,其提现额度问题一直是持卡人关注的焦点。许多人对额度的计算方式、提升路径以及使用限制感到困惑。实际上,便荔卡的提现额度并非一...
揭秘花呗秒套平台:真相与安全防范指南
### 花呗秒套平台:一场数字借壳的幻术与现实 花呗,这个诞生于阿里巴巴生态体系的信用工具,其本质是消费金融的轻量化表达。而所谓“秒套平台”,本质上是利用系统漏洞进行信用套现的灰色操作。这类平台的运...
拿去花套现的隐藏成本解析
探讨“拿去花套现手续费”这一问题,不能将其视作一个简单的金融计算公式,其本质更像是一个涉及多维度成本结构、流程合规性与系统性风险折算的复合变量。任何给出固定费率的行为,都脱离了实际交易环境的复杂性,具...
京东白条提现全攻略,手速掌握
### 京东白条的提现方式解析 京东白条作为京东金融推出的一项信用服务,为用户提供了便捷的消费与分期付款功能。然而,部分用户可能对如何将白条额度转化为可用资金存在疑问。本文将详细解析京东白条的提现方...