分期乐额度关闭的逻辑解析
分期乐的额度管理,不仅仅是简单的数字调整,它关乎着用户的信用健康和消费规划。很多人在享受分期购物的便利时,却忽视了额度上限的设定,导致过度消费,甚至产生逾期还款的风险。初阶段,分期乐的额度往往会根据用户的信用评估、还款能力以及申请时的消费意向来决定。这个初始额度,并非绝对,而是一个动态调整的基准。用户最初的消费习惯,以及后续的还款表现,都会影响到额度的变化。因此,要真正掌握“关闭额度”的逻辑,需要深入理解分期乐对额度的评估标准,以及用户自身在分期乐中的行为模式。简单地“关闭”额度,往往掩盖了更深层次的问题,比如消费习惯是否健康,以及对自身还款能力的评估是否准确。
关闭额度的操作,实际上是分期乐对用户信用风险的一种评估。当用户连续几个月的还款记录良好,信用评分提升,分期乐系统会逐渐增加额度。反之,如果出现逾期还款、消费行为异常,或者信用评分下降,分期乐会主动或被动地降低甚至限制额度,以降低潜在的风险。这种调整并非一蹴而就,而是通过数据分析,对用户的消费行为进行长期跟踪。例如,如果用户经常在分期乐的额度上限附近消费,甚至超出,这会触发分期乐的风险预警,进而导致额度下降。因此,理解这一点至关重要:分期乐的额度调整,是风险管理的核心机制,而非单纯的限制手段。
“关闭额度”并非一种惩罚,更像是一种提醒。分期乐的系统通常会提供预警信息,告知用户额度调整的原因。用户需要认真分析这些信息,看看自身是否存在消费习惯不健康的地方。例如,如果预警是因为频繁使用分期乐,导致还款压力增大,那么应该考虑降低消费欲望,或者选择更适合自己的分期产品。反过来,如果预警是因为消费行为的风险较高,那么应该关注自己的信用评分,避免出现逾期还款,从而有效提升额度。智能化的额度调整,以及相应的预警机制,是分期乐在风险控制方面的重要手段。
最终,关闭额度的核心在于用户自身的信用管理。分期乐的额度上限,只是一个参考值。真正的目标是帮助用户养成健康的消费习惯,避免过度依赖分期购物。当用户能够理性消费,按时还款,并积极维护自身的信用评分时,分期乐系统自然会给予更高的额度。反之,如果用户无法控制自己的消费欲望,或者频繁出现逾期还款,那么额度会一直保持在较低水平,甚至被冻结。因此,控制额度,不是控制分期乐,而是控制自己,建立良好的信用记录,从而获得更大的金融便利。
相关文章
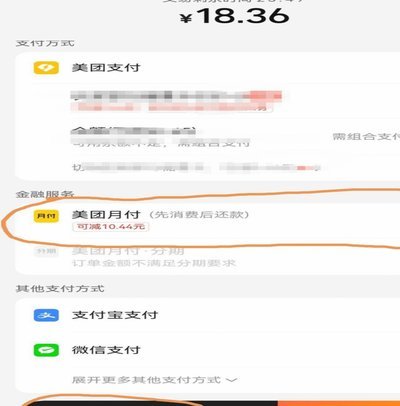
美团月付:轻松“取现”体验
嗯,用户要求写一篇关于"美团付的原创文章,4段落6段每150字专业不生不硬不涩用户说流水套话开头直接正文看关键词融入不要模板化避免解释我先开始用户要思考美团支付领域专业角度切入独特视角深度分析价...
美团月付的信用安全与风险防控
美团月付作为信用支付工具,其核心逻辑在于构建用户与平台间的信任闭环。从技术架构看,系统通过大数据分析用户行为轨迹,动态调整授信额度与分期规则。这种设计本质上是将金融风控模型嵌入消费场景,使支付行为成为...
抖音“天虹卡”:陷阱还是机遇?
涉及“天虹卡套现抖音月付”的讨论,其本质已经超越了单纯的消费行为,进入了一个复杂的金融和灰色地带的交集。从金融结构的角度审视,所谓“套现”行为本身就指绕过正常支付流程,将数字资产或应得款项变现为现金,...
花呗是什么?信用支付方式
花呗是一种消费金融服务,由蚂蚁集团旗下的蚂蚁消费金融公司提供。它本质上是一个分期付款工具,允许用户在购买商品或服务时选择分期付款,而无需立即支付全额款项。这项服务主要通过阿里巴巴集团旗下的电商平台及支...
平台如何复制分期模式
在消费金融领域,花呗的分期机制已成为商家优化现金流的重要工具。部分平台通过与支付宝合作开发的分期接口,将用户消费行为拆分为多期还款,表面上延长了资金周转周期,实则通过技术手段将单笔交易转化为多笔账单。...
得物信用取现多久到账?秒到账指南
额度到账速度是衡量信用核心用户核心,直接影响使用效率。信用历史记录还款能力还款及时性基础。良好则快到账快。良好记录不良则慢信用差到账慢。还款方式影响大信用卡快。分期慢贷款快信用快。平台快。平台优风...