花呗:支付宝信用支付闭环
本质上,花呗并非一个独立的金融应用,而是深度嵌入于支付宝生态系统中的信用支付服务闭环。它并不是简单的“先买后付”工具,其核心逻辑在于利用移动支付的实时性,将信用额度直接转化为一种可流动的数字化货币。通过在支付环节中无缝植入分期与延期功能,花呗重塑了用户对现金流的感知,使信用评估不再依赖于复杂的线下审核,而是转化为一种基于日常交易行为的动态授信过程。
这种授信机制的核心驱动力来自于大数据驱动的风险控制模型。不同于传统银行依赖抵押物或静态征信报告的模式,花呗利用用户在支付宝生态内的交易频率、类目偏好、收货地址稳定性以及支付习惯等多元化行为痕迹,构建起一套高维度的信用分层体系。这种“数据即信用”的逻辑,通过对海量非结构化数据的挖掘,实现了极低成本的实时风控,让金融服务的触达效率在毫秒级之间完成,从而彻底打破了传统信贷服务的物理边界与时间限制。
从商业生态的角度审视,花呗是提升消费转化率与用户粘性的战略性杠杆。通过降低支付环节中的“心理摩擦力”,它为电商交易提供了极强的流动性支持,帮助消费者在面临大额支出时实现消费平滑,同时也为商家带来了更高的客单价与成交转化。这种嵌入式金融模式(Embedded Finance)的设计精髓在于,它让信贷功能隐匿于支付场景之后,用户在感受不到“借贷”压力的情况下完成信用扩张,从而在不改变原有购物习惯的前提下,实现了消费规模的无形扩容。
然而,这种极致的便捷性也带来了金融认知与行为决策的双重挑战。当支付过程中的摩擦力几乎消失时,用户的消费决策往往会从“预算驱动”转向“额度驱动”,极易诱发过度消费与债务堆积。信用杠杆的无感化使用,实际上是模糊了资产与负债的心理界限,将复杂的金融风险隐藏在了简单的数字变动之下。因此,评估花呗的平台属性时,不能仅将其视为一种便捷的支付手段,更应看到其作为一种高度自动化的信用管理工具,在重塑消费习惯的同时,也对个人的财务纪律与风险识别能力提出了更高的要求。
相关文章
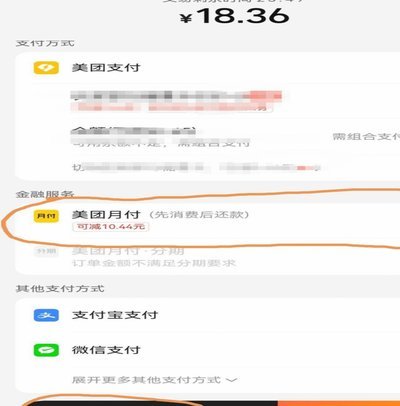
美团月付:轻松“取现”体验
嗯,用户要求写一篇关于"美团付的原创文章,4段落6段每150字专业不生不硬不涩用户说流水套话开头直接正文看关键词融入不要模板化避免解释我先开始用户要思考美团支付领域专业角度切入独特视角深度分析价...
得物余额提现技巧与方法
得物平台的余额提现机制本质上是用户资金流转的闭环设计,其核心逻辑在于将虚拟账户中的资金转化为可支配的实体货币。平台通过绑定第三方支付渠道实现这一过程,用户需在账户设置中找到提现入口,选择对应支付方式并...
花呗分期消费的利与弊:套现真的划算吗?
“套花呗”现象,近几年在消费金融领域引起了广泛关注,也引发了关于其合理性、风险以及对个人财务状况的影响的深刻讨论。简单来说,“套花呗”指的是利用花呗的免息期、分期付款功能,先消费,然后再申请花呗分期还...
微信分付能否套现?官方明确回应
微信的分付服务自推出以来,受到了不少用户的青睐,因为它提供了一种消费后付款的方式,且相较于信用卡,其使用成本更低。然而,关于“微信分付可以套现吗”的疑问,在互联网上不时出现。从法律和平台规则的角度来看...
抖音“天虹卡”:陷阱还是机遇?
涉及“天虹卡套现抖音月付”的讨论,其本质已经超越了单纯的消费行为,进入了一个复杂的金融和灰色地带的交集。从金融结构的角度审视,所谓“套现”行为本身就指绕过正常支付流程,将数字资产或应得款项变现为现金,...
套花呗会被支付宝风控系统识破吗
支付宝的风控系统通过多维数据交叉验证构建了严密的监测网络,其核心在于对交易行为的异常值识别。系统会持续追踪用户的消费习惯、支付频率、商户类型等200余项指标,当出现高频小额分散支付、跨平台资金回流等特...