京东白条的提现玩法详解
白条本质上是一种基于平台生态链的短周期信用支付工具,其资金属性的流动性与传统的银行信贷模式存在根本差异。因此,讨论“提现”本身,必须从厘清白条的资金流向规则入手。从机制层面看,白条最核心的价值实现路径并非直接兑换成外部现金,而是内循环式的信用回购与消费回馈。用户所能操作的“提现”模式,实际是指将信用额度转化为其他可使用的价值形式,而非简单的银行卡充值。理解这种内在逻辑,决定了对“提现方式”的认知必须从财务角度升级为生态支付流向的角度。
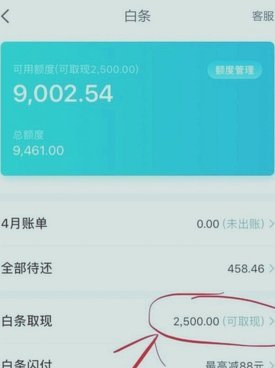
深入分析京东白条的资金周转,其主要的价值回归路径存在三重维度。第一种是直接在京东平台进行消费支付的抵扣。这是最主流的价值使用方式,信用额度直接冲抵购买商品的现金款项,实现“用信用支付,积累消费记录”的飞轮效应。第二种是参与平台体系内的定向优惠或返利活动。当京东举办特定品类补贴或用户活动时,白条的信用价值可能会通过积分、红包或券的形式进行间接补偿和补偿。这并非真正的“提现”,而是平台的营销策略将信用价值二次分流和重新定向的使用权分配。
更具技术性和深层逻辑的是第三种——通过账户资产的综合变现。当白条的本金或利息即将到期,用户通过按时足额还款的行为,实际上是在结构性地管理和回收这笔债务价值。虽然这从功能上属于“还款”,但对于资金周转周期极短的用户而言,这构成了一种临时的“资金回流”周期,确保了账户信用环境的稳定。一旦用户在极短时间内具备了巨大的回购需求,并且平台提供了特定的回购接口或定向补贴机制,其价值的退出路径才会变得明显。
从资金管理和风险控制角度来看,用户的“提现”需求往往是出于对现金流的刚性需求。然而,基于京东生态的底层设计,白条的价值最大化路径并非寻求单一的提现渠道,而是构建一个良性循环的信用体。因此,高效的使用方式是确保平台消费,用更少的自有资金撬动更多的消费额度。此外,用户应密切关注平台的官方通知,了解是否有任何临时的、特殊的现金回购政策。任何声称提供白条到银行卡直接、一次性、高额现金提现的服务,都极有可能涉及流程壁垒或不合规操作,应保持高度警惕。
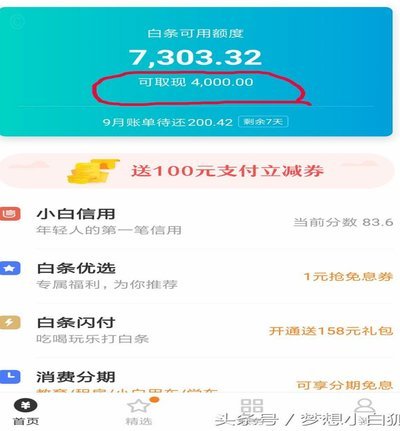
综上,构建一个全面的白条价值理解体系,需要超越“如何取钱”的简单思维定式。它是一个由消费、回馈、还款和平台激励共同支撑的信用网络。用户掌握的并非一个单一的“提现口子”,而是一套完整的信用资产管理模型。真正的核心在于维护和提升个人在京东生态中的信用等级和交易频次。越高的信誉度和稳定的消费行为,代表的便是越强大的信用支付能力和更稳定的价值回流权重。这种对信用生态的深度理解,才是白条使用者最高级的“提现”技巧。
相关文章
轻松搞定分期乐提现步骤
分期乐是一款针对年轻群体的信用消费平台,近年来在年轻人中十分流行。但有时用户可能会遇到需要将账户内的资金提现的情况。接下来,我将详细解析分期乐提现的具体步骤,帮助您顺利完成这一过程。 首先,确保您的...
得物提现到账时间及套现注意事项
得物平台的余额提现机制与资金流转效率直接关联用户交易体验,其到账时间通常受多重因素制约。根据平台公开规则,普通用户通过绑定银行卡提现时,资金一般在T+1至T+3个工作日内到账,但具体时长与银行间清算系...
羊小咩的IP进化之路
羊小咩的近期动态显示,其内容生态已从单纯的表情包传播转向多维度的IP开发。通过与多家文创品牌的合作,其形象被植入日用品、服饰等实体产品,形成跨媒介的消费场景。这种转型不仅延长了IP生命周期,更在粉丝群...
微信分付能否套现?官方明确回应
微信的分付服务自推出以来,受到了不少用户的青睐,因为它提供了一种消费后付款的方式,且相较于信用卡,其使用成本更低。然而,关于“微信分付可以套现吗”的疑问,在互联网上不时出现。从法律和平台规则的角度来看...
美团月付套现手续费问题
近年来,随着移动支付的普及,各类信用消费产品层出不穷,美团月付便是其中之一。这种基于消费场景设计的产品,为用户提供了便捷的分期付款选择,同时也引发了关于手续费收取方式和套现行为的讨论。 从用户角度出...
微信分付:重塑价值交换的新生态
微信分付取现app,其兴起并非偶然,而是微信生态长期积累下的一场流量与金融逻辑的深度融合。它并非单纯的“打赏”工具的进化,而是在移动支付巨头的强大支持下,对传统现金流转、小微商业模式以及个人价值交换的...