分期乐借款攻略:额度、流程与技巧
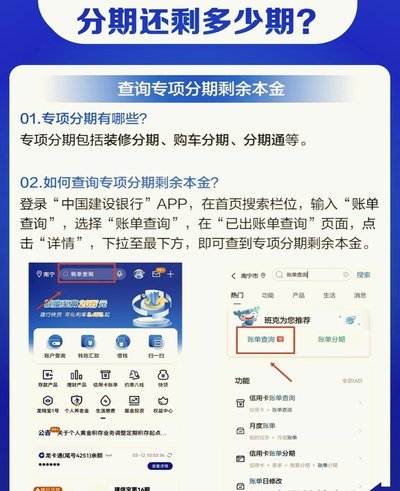
分期乐作为一种信用服务,其借款方式并非单一,而是通过灵活的模式将总金额分摊到多个周期,让借款人能够承受较小的月供压力。要理解“分期乐怎么借钱”,首先要打破“直接贷款”的固有印象。传统贷款流程繁琐,审核...
得物提现:揭秘背后的价值转化机制
得物的提现机制本质上是平台对用户行为价值的量化转换。当用户通过交易、内容创作或社交互动积累虚拟资产时,平台通过积分体系、等级特权或实物奖励实现价值兑现。这种机制并非简单的货币化,而是构建了一套动态的价...
如何用账户余额轻松完成拍拍贷还款?
拍拍贷的余额还款功能本质上是将用户账户内的资金池与贷款还款系统进行绑定,通过实时账户余额校验实现自动扣款。这一机制依赖于平台对用户账户的深度绑定能力,当用户完成实名认证并绑定银行卡后,系统会持续监控账...
微信分付额度如何合法变现?
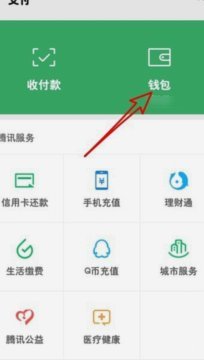
微信分付额度,实质上是绑定银行卡的可用消费信贷。其转现并非简单直接的操作,而是依赖于资金用途与平台规则的结合。直接将分付额度提现至银行卡是不被允许的,因为本质上这属于变相现金套现,违背了金融监管政策。...
拼多多取消诚信商家资格背后的真相
近年来,拼多多平台上“诚信商家取消”的现象引发了广泛关注。这一政策调整不仅反映了平台对规则执行力度的加强,更折射出电商行业在快速发展过程中面临的多重挑战。 ### 一、套现行为的本质与影响 所谓“套...
专享分期额度能轻松刷出来吗?
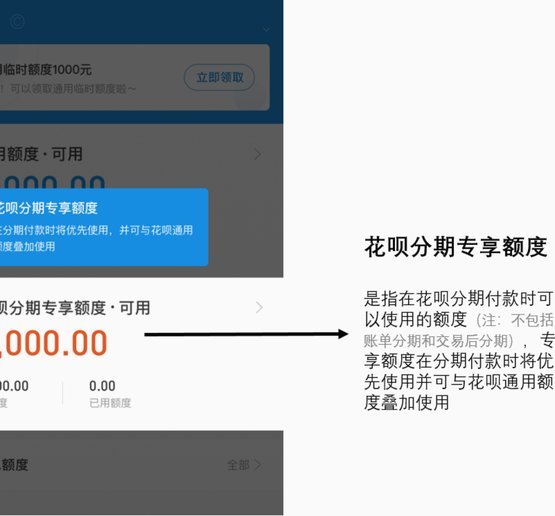
专享分期额度的生成机制本质上是金融机构基于用户画像与风险评估模型的动态匹配过程。银行通过多维数据采集构建信用评分体系,包括但不限于消费频次、还款记录、负债比率等指标。系统会根据用户在特定场景下的行为特...
桃多多购物额度:提升用户粘性的妙招
桃多多购物额度,与其说是一个简单的消费限制,不如理解成一种用户粘性与消费习惯养成策略的体现。这种额度的设定并非单纯为了限制消费,更深层次地作用在于引导用户在平台内的沉浸感和复购率。考虑平台初期用户基数...
提前还款“拿去花”的妙招?
提前一次性还款“拿去花”贷款,其可行性及影响远不止简单的扣款流程。需要将目光放向贷款合同中的相关条款,以及提前还款可能产生的财务影响。贷款合同通常会明确规定是否允许提前还款,以及是否存在提前还款罚金或...
美团月付取现:消费预支还是小额贷款?
美团月付的资金提前取现,其金融性质并非一个简单的“是”或“否”能回答的问题。从机制上看,它本质上是一种消费预支和信用周转的行为,而非一次标准的、有明确合同约束的小额贷款发放流程。平台实际上是在利用用户...
羊小咩不发货自动收货了
“羊小咩不发货自动收货了”这个现象,远不止是一种在线购物体验的奇葩,它触及了中国电商生态系统根深蒂固的问题,更反映出消费者、平台、物流企业之间复杂且不健康的互动模式。最初,这种现象可能源于对物流信息的...