美团月付的套现漏洞探秘
美团月付作为信用支付工具的金融属性正在被部分用户重新定义,这种重构源于其底层技术架构的开放性。当用户通过虚构交易将资金从支付账户转移到第三方账户时,实质上完成了信用额度的非授权转移。这种操作依赖于平台...
分期乐套取购物额度的隐蔽路径解析
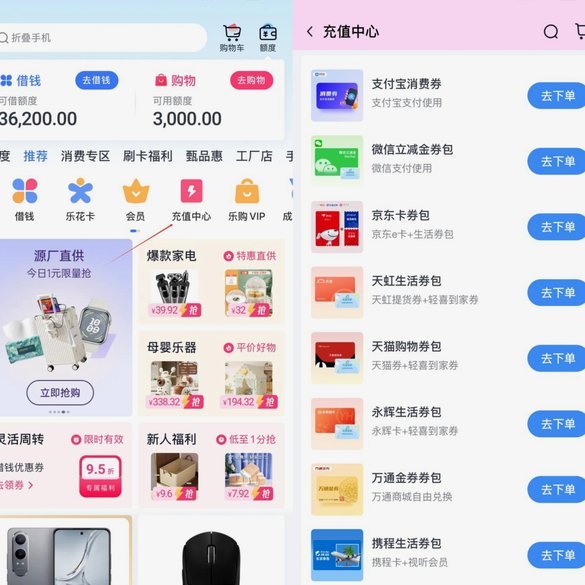
分期乐的额度套取路径本质上是信用体系与消费场景的交叉点。从资金流转路径看,用户通过平台授信获得的额度,最终会通过第三方支付通道分流至不同商户。部分高频消费场景如数码配件、美妆个护等,因商品单价较低且复...
便荔卡包提现遇阻怎么办?
便荔卡包,一种近年来在数字藏品领域逐渐流行的概念,指的是将数字藏品融入到实体卡包中,结合线上线下体验的创新形式。然而,用户在使用便荔卡包提现时遇到的失败问题,远比其光鲜亮丽的外表复杂。这并非简单的技术...
免费花源的共享经济:深度解析拿去花App的价值与潜力
拿去花App的独特价值在于它对免费鲜花供应这一行为进行了精巧的设计与整合,将原本零散的赠送和接纳行为,构建成了一个相对高效、可信赖的社区平台。其核心机制——“免费花源共享”直接解决了用户获取闲置鲜花的...
究竟要交税吗?税务疑点深度解析
得物平台通过积分兑换现金的模式,本质上构成了对用户经济利益的直接分配。根据现行税法框架,个人用户通过晒单获得的积分兑换现金,属于偶然所得范畴,理论上应适用20%的税率缴纳个人所得税。但平台在实际操作中...
1688信用额度如何提现指南
在1688平台,商家常常需要通过信用额度来扩大经营规模或改善现金流。然而,当业务增长和资金周转需求达到一定阶段后,许多商家会考虑如何将这些信用额度转换为实际的现金。本文将详细介绍从1688的信用额度提...
分期乐购物额度套现是真的吗
分期乐的额度机制本质上是消费金融工具,其核心逻辑在于通过用户信用评估授予临时消费额度,而非现金提取权限。平台通过大数据风控模型对用户行为进行持续监测,包括消费频率、商品类别、还款记录等维度,任何偏离正...
分期乐如何提升额度
分期乐的提额机制并非简单地依靠个人信用评分,而是建立在一个多维度、动态评估体系之上,其核心在于“风险控制”与“业务拓展”之间的微妙平衡。早期阶段,分期乐的提额目标主要是稳固用户的信用,帮助他们顺利完成...
哪些第三方平台支持京东白条?
京东白条的核心场景并不止于京东主站,它的支付能力已经通过金融开放接口延伸到了多个外部消费渠道。当消费者在第三方商城完成下单时,系统会在结算环节判断该商户是否接入了白条的SDK——只有完成了技术对接的商...
2021白条套现风险揭秘
近年来,随着互联网金融的迅速发展,“白条”成为众多消费者日常生活中的常见工具。作为一种便捷的信用支付方式,它不仅简化了购物流程,也为用户提供了短期资金周转的可能性。然而,在享受便利的同时,一些不法分子...